경로
목차
이 글은 2026-10-26에 HUG(모바일 상품안내 포함), HF, 서울주거포털 공개 안내를 직접 확인하고 쓴 글입니다. 신청 가능 여부는 확인일 기준이며 바뀔 수 있습니다. 특정 기관이나 상품을 추천하지 않습니다. 실제 신청이나 로그인 후 화면은 확인하지 않았습니다. 그림은 직접 만든 일러스트뿐입니다. 이 글은 수익을 약속하지 않습니다.
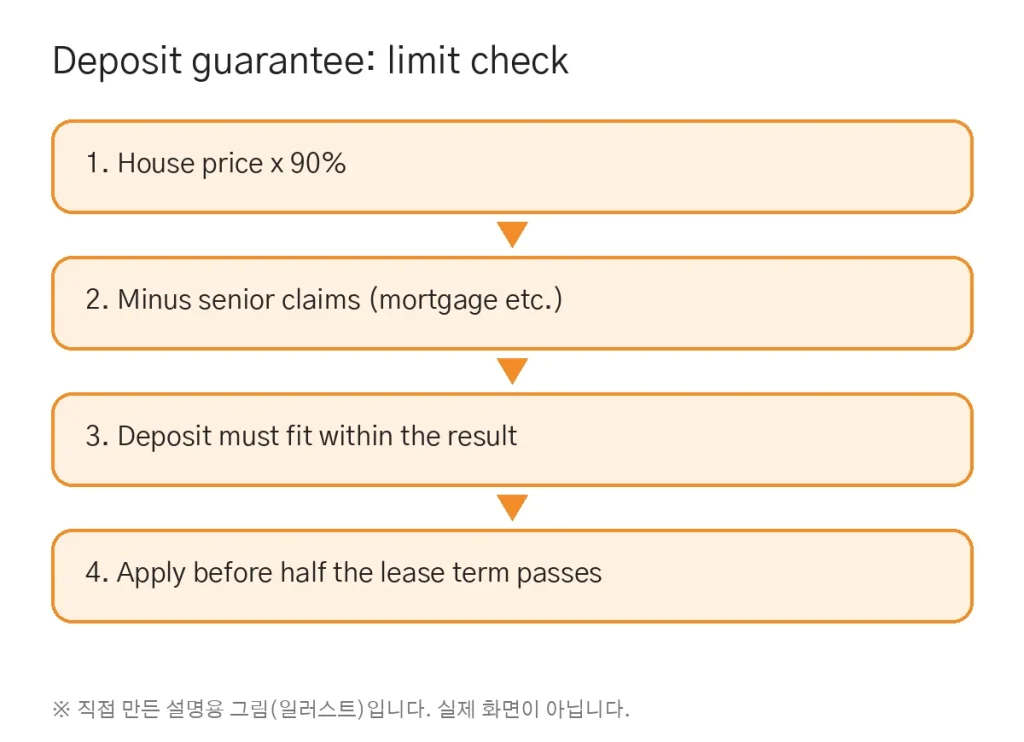
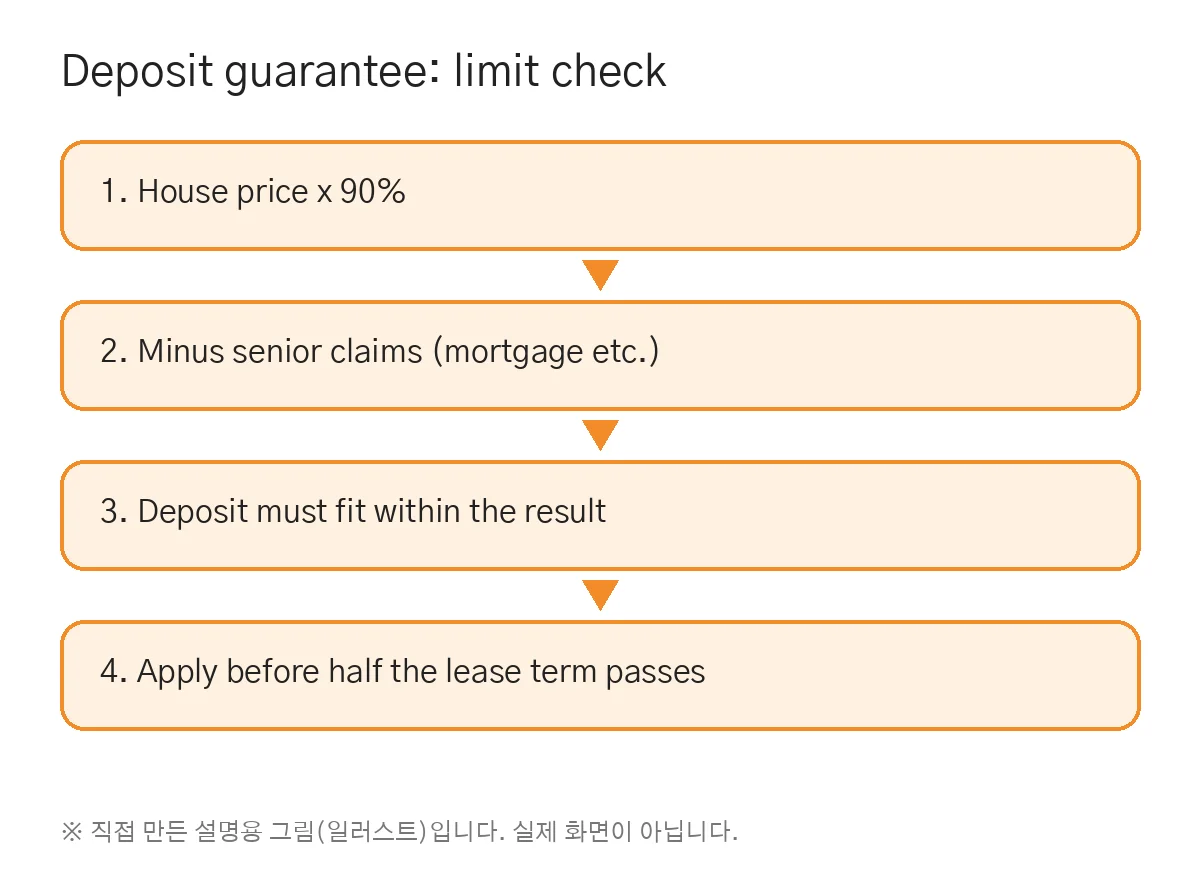
아래 도표는 직접 만든 그림이에요. 실제 화면이 아니에요.
전세보증보험은 전세 계약이 끝났는데 집주인이 보증금을 돌려주지 않을 때 보증기관이 대신 돌려주는 상품이에요. 이 글은 전세보증보험 가입 조건, 한도, 비용(보증료)을 주택도시보증공사(HUG)와 한국주택금융공사(HF) 공식 안내로 정리했어요. 어느 기관을 고르라는 내용은 아니에요.
이런 분께 맞아요
- 전세 계약을 했거나 앞두고 있는 분
- 집값 대비 보증금이 높은지 걱정되는 분
1. HUG 전세보증보험(전세보증금반환보증) 가입 조건은?
- 대상 주택: 아파트, 단독·다가구·다중, 연립·다세대, 노인복지주택, 주거용 오피스텔(계약서나 중개대상물 확인·설명서에 주거용 표기 필요). 근린생활시설 등은 안 돼요.
- 보증한도: 주택가격 × 90% − 선순위채권 등
– 예시(설명용 숫자): 주택가격 1억 원이면 보증금 9천만 원까지 가입할 수 있고, 9천5백만 원이면 가입할 수 없어요.
- 보증금 한도: 수도권 7억 원 이하, 그 외 지역 5억 원 이하
- 주요 조건
– 그 집에 살면서 전입신고와 확정일자를 받았을 것
– 선순위채권이 주택가액의 60% 이내일 것
– 경매·압류·가압류 등 권리침해가 없고, 건물과 토지가 모두 집주인 소유일 것
– 계약기간 1년 이상, 공인중개사를 통해 맺은 계약일 것
– 위반건축물이 아닐 것(아파트 제외)
- 신청 기한
– 신규 계약: 잔금일과 전입신고일 중 늦은 날부터 계약기간의 1/2이 지나기 전
– 갱신 계약: 갱신 전 계약 만료 1개월 전부터 갱신 계약기간의 1/2이 지나기 전
- 보증료: 보증금액 × 보증료율 × 계약일수/365. 보증료율은 보증금, 주택 유형, 부채비율에 따라 달라요(모바일 안내 기준 연 0.115%~0.154%). 모바일 신청과 일시납 시 각각 3% 할인돼요.
- 보증기간: 보증서 발급일부터 전세계약 만료 후 1개월까지
- 서류(모바일 기준): 확정일자 받은 임대차계약서(갱신이면 최초 계약서 포함), 전입세대열람내역서(1개월 이내), 보증금 지급 증빙(영수증·이체내역), 주민등록등본
- 신청: HUG 지사, 위탁 은행, HUG 모바일 앱. 확인일 기준 모바일 앱에서는 아파트·오피스텔 신청이 일시적으로 막혀 있다는 안내가 있었어요.
- 문의: HUG 1566-9009
2. HF 전세지킴보증은 누가 가입할 수 있나요?
- HF 전세자금보증을 취급은행에서 이용 중이거나 함께 신청하는 임차인만 가입할 수 있어요. 신청도 그 은행에서 해요.
- HF가 산정한 주택가격이 12억 원 이하여야 해요.
- 보증한도: 주택가격의 90% − 선순위채권 총액, 그리고 지역 한도(서울·경기·인천 7억 원, 그 외 5억 원) 중 적은 금액
- 선순위채권 제한: 단독·다가구는 총액이 주택가액의 80% 이내이면서 선순위근저당이 60% 이내, 그 외 주택은 60% 이내
- 보증료율: 연 0.04%~0.18%(LTV 70% 이하 0.04%, 70~80% 0.11%, 80~90% 0.18%). 우대가구는 0.02%p 낮아져요.
3. 전세보증보험 비용, 돌려받을 수 있나요? (보증료 지원)
- 국토교통부 보증료 지원사업으로, 이미 낸 HUG 보증료를 지자체가 본인 계좌로 돌려줘요.
- 청년·신혼부부(혼인신고 7년 이내): 낸 보증료 전액, 최대 40만 원
- 그 외 임차인: 낸 보증료의 90%, 최대 40만 원
- 2025년 3월 31일 이후 가입자 기준이에요(그 전 가입자는 최대 30만 원). 청년 나이는 지자체 조례에 따라 달라요.
4. 전세보증보험 한도, 어떻게 계산하나요?
예시(설명용 숫자예요): 주택가격 2억 원, 선순위 근저당 3천만 원인 집이라면
- 주택가격 × 90% = 1억 8천만 원
- 선순위채권 빼기: 1억 8천만 원 − 3천만 원 = 1억 5천만 원
- 보증금이 1억 5천만 원 이하이면 HUG 보증한도 안이에요. 단, 선순위채권이 주택가액의 60% 이내인지 등 다른 조건도 함께 맞아야 해요.
자주 하는 실수
- 계약기간의 절반이 지난 뒤에 신청하려 해요.
- 선순위 근저당을 확인하지 않고 계약해요.
- 공인중개사 없이 직거래로 계약해 조건을 못 맞춰요.
체크리스트
- ☐ 전입신고 + 확정일자
- ☐ 등기부등본 근저당·압류 확인
- ☐ 보증금이 주택가격의 90% − 선순위채권 이내인지 계산
- ☐ 신청 기한(계약기간 1/2) 메모
- ☐ 보증료 지원 대상인지 지자체 공고 확인
함께 보면 좋은 가이드
자주 묻는 질문 (FAQ)
전세보증보험은 언제까지 가입해야 하나요?
HUG 기준 신규 계약은 잔금일과 전입신고일 중 늦은 날부터 계약기간의 1/2이 지나기 전까지예요. 갱신 계약은 갱신 전 계약 만료 1개월 전부터 갱신 계약기간의 1/2이 지나기 전까지예요.
전세보증보험 비용은 얼마인가요?
HUG는 보증금액 × 보증료율 × 계약일수/365로 계산하고, 보증료율은 보증금·주택 유형·부채비율에 따라 달라요. HF 전세지킴보증은 연 0.04%~0.18%예요.
오피스텔도 가입할 수 있나요?
HUG는 계약서나 중개대상물 확인·설명서에 주거용으로 표기된 주거용 오피스텔이면 대상이에요.
직거래 계약도 되나요?
HUG 조건은 공인중개사를 통해 맺은 계약이에요.
보증료 지원은 얼마까지 받나요?
2025년 3월 31일 이후 가입자 기준으로 청년·신혼부부는 낸 보증료 전액, 그 외 임차인은 90%를 각각 최대 40만 원까지 지자체가 돌려줘요.
다음에 읽을 글
생활비 아끼는 방법을 한데 모은 약 6,900원 PDF 가이드도 있어요. 필요하면 편하게 살펴보세요 →
🎁 무료: 7일 돈 벌기 시작 체크리스트
이메일을 남기시면 무료 체크리스트를 바로 드립니다. 스팸 없음.
인기 모음 가이드
- 이번 주 바로 시작하는 돈 버는 방법 TOP 10 (무료 체크리스트)
- 대학생 돈 버는 방법 총정리 (2026)
- 패시브 인컴 아이디어: 현실적인 불로소득 만들기 (2026)
- 무자본으로 돈 버는 방법 20가지 (초기 비용 없이 시작)
- AI로 돈 버는 방법 50가지 (ChatGPT 활용 2026)
- 집에서 돈 버는 방법 20가지 (재택 수익 총정리)
- 초보자 온라인으로 돈 버는 방법 15가지 (쉽게 시작하기)
- 엄마가 집에서 돈 버는 방법 16가지 (육아하며 시간 자유롭게)
- 빨리 돈 버는 방법 16가지 (합법적·이번 주 가능)
- 10대 돈 버는 방법 16가지 (청소년 안전 가이드)
- 경력 없이 가능한 재택근무 일자리 14가지