Ruta
Índice
🧭 De un vistazo: ¿es para ti?
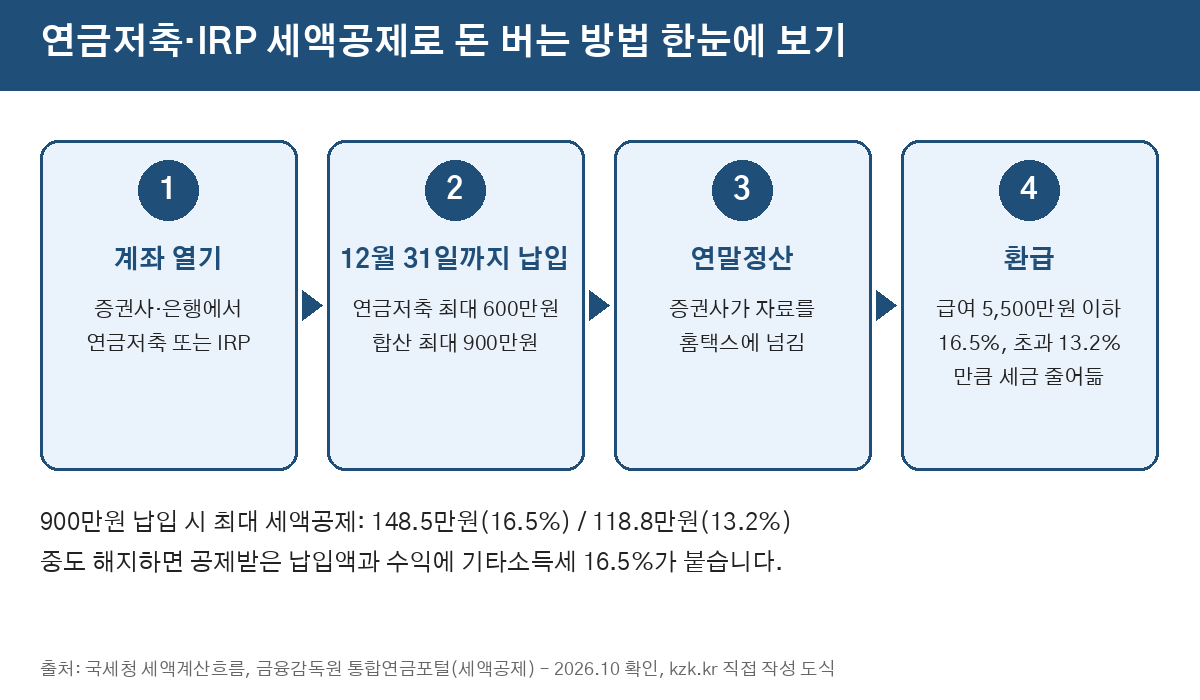
Si pagas impuesto sobre la renta en Corea, el dinero que ingresas en una cuenta de ahorro para pensiones (연금저축) o en una IRP (cuenta individual de jubilación) vuelve como crédito fiscal en el ajuste de fin de año siguiente: el 13,2% o el 16,5% de lo ingresado, hasta 9 millones de wones al año en total. No es un ingreso nuevo, pero pagas menos impuestos. Para este año solo cuentan los ingresos hechos hasta el 31 de diciembre de 2026.
- Ideal para: Asalariados en Corea con ajuste de fin de año y autónomos que declaran en mayo, con ahorros que no necesitarán en años
- Costo inicial: ₩0 para abrir (la mayoría de cuentas son gratuitas; las comisiones de producto varían)
- Tiempo hasta el primer ingreso: 2–5 meses: el crédito llega con la nómina de febrero–marzo o tras la declaración de mayo
- Dificultad: Fácil: abrir una cuenta en una app e ingresar antes de fin de año
👍 Ventajas
- Crédito fijo del 13,2% o 16,5% fijado por ley
- Puedes ingresar todo de una vez en diciembre
- El dinero sigue siendo tuyo y crece con impuestos diferidos
👎 Desventajas y precauciones
- Hay que mantenerlo hasta los 55 años y cobrarlo como pensión
- Si cancelas antes: 16,5% de impuesto sobre lo deducido y las ganancias
- Sin impuesto a pagar, no hay nada que devolver
📘 Qué cubre la guía completa: límite restante, tasa de crédito, apertura de cuentas, orden de ingreso, ejemplo de cálculo, plan de la primera semana y errores comunes.
💰 Cuánto se recupera (reglas 2026)
- Salario total de ₩55 millones o menos: 16,5% → hasta ₩1.485.000 con ₩9 millones (unos 1.076 USD)
- Salario total superior: 13,2% → hasta ₩1.188.000 (unos 861 USD)
- Solo ahorro para pensiones: hasta ₩6 millones; con IRP, hasta ₩9 millones en total
- Con renta global, el umbral es un ingreso total de ₩45 millones
Cifras con impuesto local incluido, según la Ley del Impuesto sobre la Renta (art. 59-3), el Servicio Nacional de Impuestos y el FSS, revisadas en octubre de 2026. No se devuelve más del impuesto que debes. Información general, no asesoramiento fiscal ni de inversión.
🪜 Pasos básicos (resumen)
- Revisa lo ya ingresado este año en tus apps de pensión e IRP.
- Mira tu salario total para saber si tu tasa es 16,5% o 13,2%.
- Abre una cuenta de pensiones (casa de valores) o IRP (banco o casa de valores) si no tienes.
- Ingresa lo que falta antes del 31 de diciembre, idealmente a mediados de diciembre.
- En enero, confirma que aparece en los datos simplificados de Hometax.
¿Quieres comparar más formas de ganar dinero? Nuestra compara 30 opciones.
📘 Guía práctica completa (octubre de 2026)
🪜 Paso a paso
- Revisa lo ingresado este año. En la app de tu banco o casa de valores, mira los menús de pensiones e IRP. Si tu empresa tiene un plan DC, sus aportes no cuentan; solo lo que añades tú.
- Determina tu tasa. Usa el certificado de retenciones del año pasado o la vista previa de Hometax. ₩55 millones o menos: 16,5%; más: 13,2%. Autónomos: ingreso total de ₩45 millones.
- Comprueba que tienes impuesto a pagar. El “impuesto determinado” (결정세액) indica cuánto se puede reducir. Si es bajo, ingresar ₩9 millones no dará el crédito completo.
- Abre la cuenta si hace falta. Pensiones: en una app de casa de valores (documento de identidad y móvil a tu nombre). IRP: en un banco o casa de valores; necesitas ingresos del trabajo o de negocio. Compara comisiones en el sitio del FSS.
- Ingresa en orden. Habitual: ₩6 millones en pensiones y luego ₩3 millones en IRP. Lo que llega después del 31 de diciembre cuenta para el año siguiente; apunta a mediados de diciembre.
- Decide en qué se invierte. Si no eliges, queda en efectivo. Depósitos, fondos de bonos o ETF indexados: decisión tuya, con riesgo de pérdida.
- Confirma en el ajuste. En enero aparece en Hometax; revisa la casilla de cuentas de pensión. Los autónomos la incluyen en la declaración de mayo.
🧮 Ejemplo
Salario total de ₩40 millones y ₩3 millones ya ingresados en pensiones:
- Crédito actual: ₩3.000.000 × 16,5% = ₩495.000
- Añadiendo ₩3 millones en pensiones + ₩3 millones en IRP: ₩9.000.000 × 16,5% = ₩1.485.000
- Devolución extra: ₩990.000, si el impuesto determinado es al menos esa cifra
Cifras ilustrativas; tu resultado depende de tus impuestos y otros créditos.
🔗 Fuentes oficiales y herramientas
- Base de leyes de Corea — Ley del Impuesto sobre la Renta, art. 59-3
- Servicio Nacional de Impuestos — guía del ajuste (tel. 126)
- Hometax — vista previa y datos simplificados
- FSS Finlife — comparar comisiones y rentabilidad
- Portal de pensiones del FSS — ver todas tus cuentas
📅 Plan de la primera semana
- Día 1: revisar lo ingresado este año.
- Día 2: salario total y tasa.
- Día 3: impuesto determinado del año pasado.
- Día 4: abrir cuenta si hace falta.
- Día 5: decidir el monto (guardar 3–6 meses de gastos).
- Día 6: ingresar.
- Día 7: confirmar que figura como aporte con derecho a crédito.
🚫 Errores comunes
- Poner los ₩9 millones en pensiones: ahí solo cuentan ₩6 millones.
- Ingresar mucho más que tu impuesto: no se devuelve más de lo pagado.
- Ingresar el 1 de enero: cuenta para el año siguiente.
- Cancelar antes: el 16,5% borra la ventaja; consulta antes las excepciones legales en el FSS.
- Querer retirar solo una parte del IRP: salvo causas legales, suele exigir cerrarlo entero.
⚠️ Cuidado con las estafas
Llamadas o mensajes que ofrecen un “beneficio fiscal especial de fin de año” y piden instalar una app o un código de verificación no son de tu banco. Abre la cuenta tú mismo en la app oficial. Desconfía de rentabilidades altas garantizadas y consulta al FSS (1332) si dudas.
📚 Guías relacionadas
- Missed a Deduction at Year-End Tax Settlement? Claim It Within 5 Years
- Rent tax credit and youth rent support, separately
- Donation Tax Credit in Korea and the Hometown Love Donation (2026 Year-End Tax)
- Korea’s Government Savings Plans for Young People: Youth Leap Account, Youth Future Savings, Youth Tomorrow Savings
- Cómo ganar dinero con inversión en fondos indexados
- Cómo ganar dinero aprovechando la aportación de tu empresa al plan de pensiones
Última actualización: 29 de octubre de 2026. Información general, no asesoramiento fiscal ni de inversión.
¿Quieres aplicar este método con un plan de 30 días? La guía PDF (pago único 3,49 $) compara 30 métodos con pasos e ingresos estimados. Los pasos de arriba son gratis.
Ver guía completa →Preguntas frecuentes
¿Cómo ganar dinero con el crédito fiscal de pensiones e IRP en Corea (revisa antes del 31 de diciembre) es una forma legítima de ganar dinero?
Sí, es legal y se usa en todo el mundo. Si pagas impuesto sobre la renta en Corea, el dinero que ingresas en una cuenta de ahorro para pensiones (연금저축) o en una IRP (cuenta individual de jubilación) vuelve como crédito fiscal en el ajuste de fin de año siguiente: el 13,2% o el 16,5% de lo ingresado, hasta 9 millones de wones al año en total. No es un ingreso nuevo, pero pagas menos impuestos. Para este año solo cuentan los ingresos hechos hasta el 31 de diciembre de 2026. Los resultados dependen de tu tiempo, habilidades y constancia; nunca pagues cuotas por adelantado.
¿Cuáles son las ventajas y desventajas de Cómo ganar dinero con el crédito fiscal de pensiones e IRP en Corea (revisa antes del 31 de diciembre)?
Ventajas: Ideal para: Asalariados en Corea con ajuste de fin de año y autónomos que declaran en mayo, con ahorros que no necesitarán en años, Costo inicial: ₩0 para abrir (la mayoría de cuentas son gratuitas; las comisiones de producto varían), Tiempo hasta el primer ingreso: 2–5 meses: el crédito llega con la nómina de febrero–marzo o tras la declaración de mayo, Dificultad: Fácil: abrir una cuenta en una app e ingresar antes de fin de año. Desventajas: Crédito fijo del 13,2% o 16,5% fijado por ley, Puedes ingresar todo de una vez en diciembre, El dinero sigue siendo tuyo y crece con impuestos diferidos.
¿Cómo empiezo con Cómo ganar dinero con el crédito fiscal de pensiones e IRP en Corea (revisa antes del 31 de diciembre) paso a paso?
La guía completa paso a paso se puede leer gratis en esta página.
🎁 Gratis: checklist de 7 días para empezar a ganar dinero
Deja tu correo y recibe el checklist gratis ahora. Sin spam.
Guías populares
- Top 10 formas de ganar dinero para empezar esta semana (checklist gratis)
- Trabajos para estudiantes: ideas para ganar dinero (2026)
- Ideas de ingresos pasivos realistas para 2026
- Ganar dinero por internet sin invertir: 20 formas gratis
- Cómo ganar dinero con IA: 50 formas prácticas (2026)
- Cómo ganar dinero desde casa: 20 formas legítimas
- Ganar dinero online para principiantes: 15 formas fáciles de empezar
- Cómo ganar dinero siendo mamá: 16 ideas flexibles
- 16 formas legítimas de ganar dinero rápido (esta semana)
- Cómo ganar dinero siendo adolescente: 16 ideas seguras
- 14 trabajos remotos sin experiencia
Siguiente método: Cómo ganar dinero de forma más ordenada con una plantilla de libro de ingresos extra: Excel gratis + 5 minutos al día (2026) →