パス
目次
🧭 ひと目でわかる:あなたに向いている?
韓国で所得税を払っている人が年金貯蓄(연금저축)やIRP(個人型退職年金)に入金すると、翌年の年末調整で入金額の13.2%または16.5%が税額控除として戻ってきます。新しい収入ではありませんが、払う税金が減り手元に残るお金が増えます。今年分は2026年12月31日までの入金だけが対象です。
- 向いている人: 韓国で年末調整を受ける会社員、5月に総合所得税を申告するフリーランス・自営業者で、数年使わない余裕資金がある人
- 初期費用: ₩0(口座開設はほぼ無料、商品ごとの手数料は別)
- 最初の収入まで: 2〜5か月:翌年2〜3月の給与(年末調整)または5月の申告時に反映
- 難易度: やさしい:アプリで口座を開き年末までに入金
👍 メリット
- 法律で決まった13.2%・16.5%の税額控除
- 12月にまとめて入金しても対象
- お金は老後資金として残り、課税が繰り延べられる
👎 デメリットと注意点
- 55歳以降に年金で受け取らないと優遇が消える
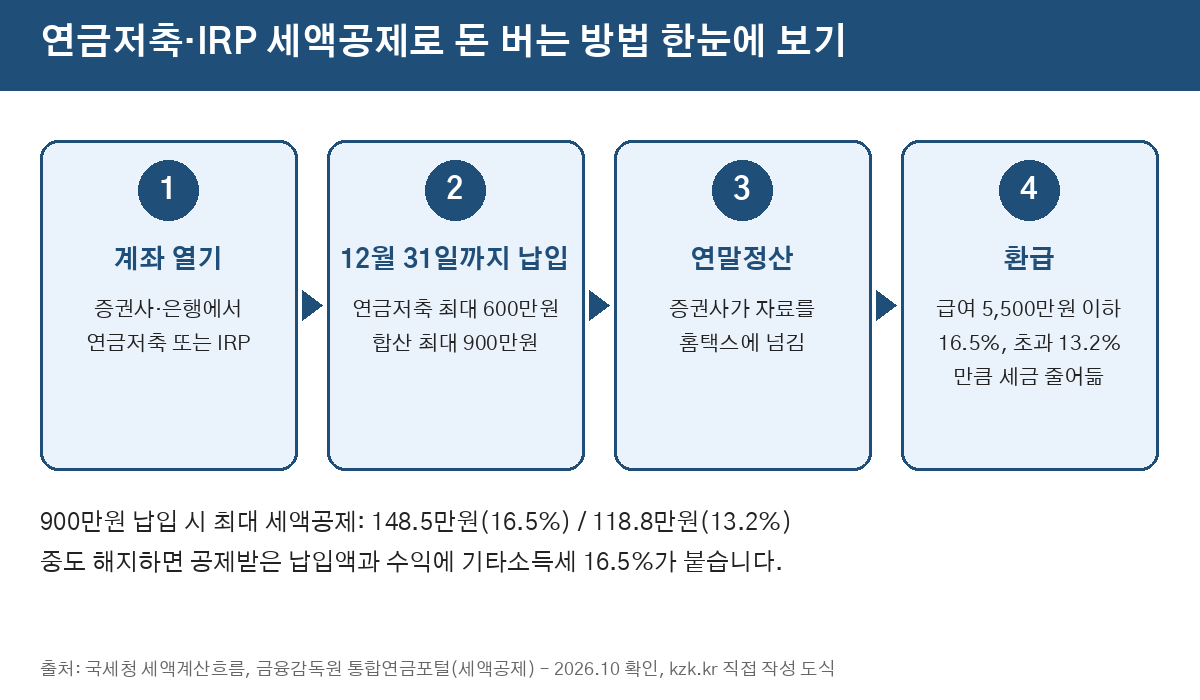
- 中途解約すると控除済み元本と運用益に16.5%のその他所得税
- 払う税金がほとんどない人は戻るお金もない
📘 下の完全ガイドの内容: 残り枠の確認、控除率の判定、口座開設、入金の順番、計算例、最初の1週間プラン、よくある失敗。
💰 いくら戻る?(2026年の制度)
- 総給与5,500万ウォン以下(給与所得のみ):16.5% → 900万ウォン入金で最大148.5万ウォン(約1,076ドル)
- 総給与5,500万ウォン超:13.2% → 最大118.8万ウォン(約861ドル)
- 年金貯蓄単独は600万ウォンまで、IRPと合わせて900万ウォンまで
- 総合所得がある人は総合所得金額4,500万ウォンが基準
地方所得税込みの金額で、所得税法第59条の3、国税庁・金融監督院の案内を2026年10月に確認しました。納めた税金以上は戻りません。一般情報であり税務・投資助言ではありません。
🪜 基本ステップ(要約)
- 証券会社・銀行アプリで今年の年金貯蓄・IRP入金額を確認する。
- 総給与から控除率(16.5%か13.2%)を確認する。
- 口座がなければ年金貯蓄(証券会社)またはIRP(銀行・証券会社)を開く。
- 残りの額を12月31日まで、できれば12月中旬までに入金する。
- 1月にホームタックスの年末調整簡素化資料に反映されたか確認する。
ほかの稼ぎ方もまとめて比べたい方はで30の方法を比較しています。
📘 完全実践ガイド(2026年10月)
🪜 ステップごとの手順
- 今年の入金額を確認: アプリの「年金貯蓄」「IRP」メニューで今年の入金額を見ます。会社がDC型退職年金なら、会社の拠出分は対象外で、自分で追加した分だけが対象です。
- 控除率を判定: 前年の源泉徴収票かホームタックスの「年末調整プレビュー」で総給与を確認。5,500万ウォン以下は16.5%、超えると13.2%。フリーランスは総合所得金額4,500万ウォンが基準です。
- 税金があるか確認: 源泉徴収票の「決定税額」が減らせる税金の大きさです。小さければ900万ウォン入れても全額は控除されません。
- 口座開設(ない場合): 年金貯蓄は証券会社アプリ、IRPは銀行・証券会社アプリで開設(身分証と本人名義の携帯電話)。IRPは給与・事業所得が必要です。手数料は金融監督院の比較サイトで確認しましょう。
- 順番に入金: 年金貯蓄600万ウォン → 残り300万ウォンをIRPが一般的。年末は銀行の締め時間があるため12月中旬までが安心です。
- 運用商品を選ぶ: 何もしなければ現金のまま。預金・債券ファンド・インデックスETFなどは自己判断で、元本割れの可能性があります。
- 年末調整で確認: 翌年1月にホームタックスの簡素化資料に表示されます。会社提出書類の「年金口座」欄を確認し、フリーランスは5月の申告で同じ額を入力します。
🧮 計算例
総給与4,000万ウォンで、今年は年金貯蓄に300万ウォンだけ入金した場合:
- 現在の控除:300万 × 16.5% = 49.5万ウォン
- 12月に年金貯蓄300万+IRP300万を追加:900万 × 16.5% = 148.5万ウォン
- 増える還付:99万ウォン(決定税額がそれ以上ある場合)
説明用の例で、実際の金額は税額やほかの控除で変わります。
🔗 公式情報とツール
- 韓国国家法令情報センター — 所得税法第59条の3
- 韓国国税庁 — 年末調整案内(☎126)
- ホームタックス — 年末調整プレビュー・簡素化資料
- 金融監督院 金融商品比較 — 年金商品の手数料・利回り
- 金融監督院 統合年金ポータル — 自分の年金口座を一括照会
📅 最初の1週間プラン
- 1日目:今年の入金額を確認
- 2日目:総給与と控除率を確認
- 3日目:前年の決定税額を確認
- 4日目:必要なら口座開設
- 5日目:入金額を決める(生活費3〜6か月分は残す)
- 6日目:入金
- 7日目:アプリで「税額控除対象入金」になっているか確認
🚫 よくある失敗
- 年金貯蓄に900万ウォン全部入れる:年金貯蓄は600万ウォンまで。
- 決定税額よりずっと多く入れる:納めた税金以上は戻りません。
- 1月1日に入金:翌年分になります。
- 急な解約:16.5%の課税で優遇が消えます。法定のやむを得ない事由は低い税率なので、先に金融監督院の案内を確認。
- IRPから一部だけ引き出そうとする:法定事由以外は原則全額解約です。
⚠️ 詐欺に注意
「年末の特別税額控除」と称して電話やSMSで口座開設を勧め、アプリのインストールや認証番号を求めるのは金融機関ではありません。口座は自分で金融会社の公式アプリから開きましょう。高利回りの保証をうたう勧誘も疑い、不安なら金融監督院(☎1332)へ。
📚 関連ガイド
- Missed a Deduction at Year-End Tax Settlement? Claim It Within 5 Years
- Rent tax credit and youth rent support, separately
- Donation Tax Credit in Korea and the Hometown Love Donation (2026 Year-End Tax)
- Korea’s Government Savings Plans for Young People: Youth Leap Account, Youth Future Savings, Youth Tomorrow Savings
- インデックス投資(積立)で稼ぐ方法|稼ぎ方と始め方
- 会社の年金拠出マッチを活用で稼ぐ方法|稼ぎ方と始め方
最終更新:2026年10月29日。一般情報であり税務・投資助言ではありません。
よくある質問
韓国の年金貯蓄・IRP税額控除で稼ぐ方法(12月31日までに確認)は本当に稼げますか?
はい、世界中で使われている合法的な方法です。韓国で所得税を払っている人が年金貯蓄(연금저축)やIRP(個人型退職年金)に入金すると、翌年の年末調整で入金額の13.2%または16.5%が税額控除として戻ってきます。新しい収入ではありませんが、払う税金が減り手元に残るお金が増えます。今年分は2026年12月31日までの入金だけが対象です。 成果は時間・スキル・継続次第です。前払いを求める話は避けましょう。
韓国の年金貯蓄・IRP税額控除で稼ぐ方法(12月31日までに確認)のメリットとデメリットは?
メリット:向いている人: 韓国で年末調整を受ける会社員、5月に総合所得税を申告するフリーランス・自営業者で、数年使わない余裕資金がある人, 初期費用: ₩0(口座開設はほぼ無料、商品ごとの手数料は別), 最初の収入まで: 2〜5か月:翌年2〜3月の給与(年末調整)または5月の申告時に反映, 難易度: やさしい:アプリで口座を開き年末までに入金。デメリット:法律で決まった13.2%・16.5%の税額控除, 12月にまとめて入金しても対象, お金は老後資金として残り、課税が繰り延べられる。
韓国の年金貯蓄・IRP税額控除で稼ぐ方法(12月31日までに確認)の始め方は?
ステップ別の詳細ガイドはこのページで無料で読めます。
🎁 無料:7日間 稼ぎ始めチェックリスト
メールアドレスを入力すると無料チェックリストをすぐにお届けします。スパムなし。