路径
目录
🧭 一眼看懂:适合你吗?
在韩国缴纳所得税的人,把钱存入养老储蓄账户(연금저축)或IRP(个人型退休养老金账户),第二年年末结算时可按存入额的13.2%或16.5%抵扣税款,合计每年最多900万韩元。这不是新收入,但能少缴税、多留钱。今年的额度只认2026年12月31日前的存款。
- 适合人群: 在韩国参加年末结算的上班族,以及5月申报综合所得税的自由职业者、个体户,且有几年内用不到的闲钱
- 启动成本: ₩0(开户大多免费,产品手续费各异)
- 首笔收入时间: 2–5个月:次年2–3月工资(年末结算)或5月申报后到账
- 难度: 简单:在App开户,年底前存入
👍 优点
- 法定13.2%或16.5%税额抵免
- 12月一次性存入也算
- 钱仍是你的养老金,并延迟纳税
👎 缺点与注意事项
- 需55岁后以年金方式领取才能保留优惠
- 提前解约:已抵扣本金和收益需缴16.5%其他所得税
- 几乎不缴税的人退不了多少
📘 下方完整指南涵盖: 剩余额度、抵扣率判断、开户、存入顺序、计算示例、第一周计划和常见错误。
💰 能退多少(2026年规定)
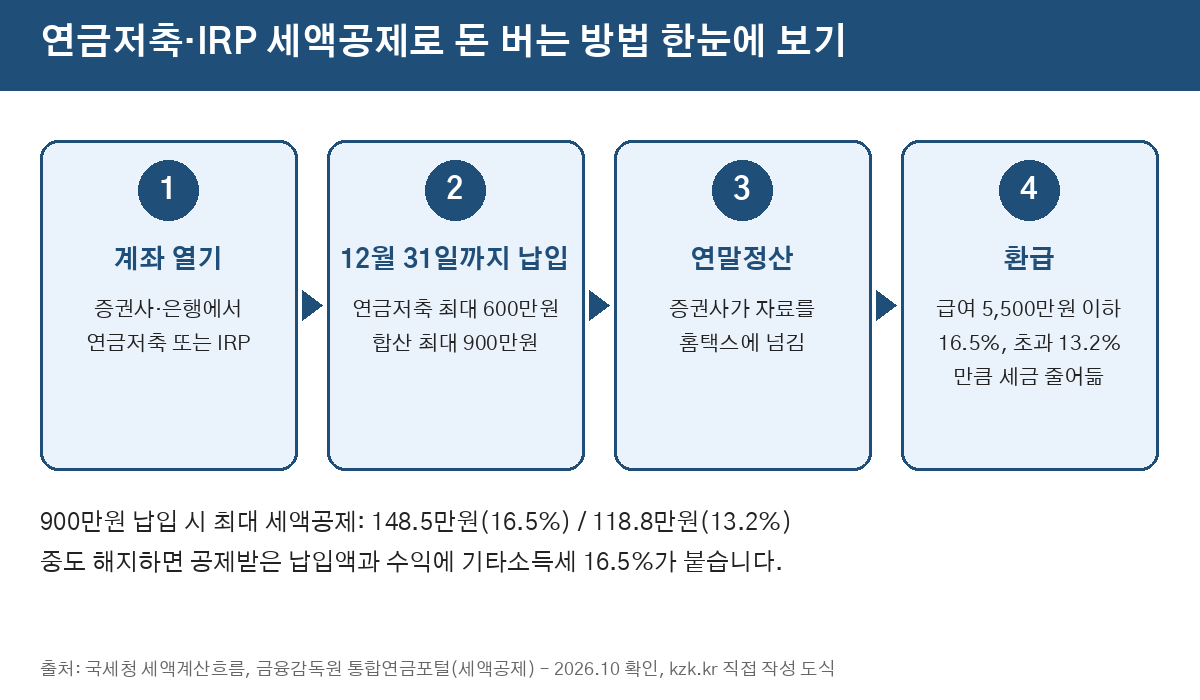
- 总工资5,500万韩元以下(仅工资收入):16.5% → 存900万最多退148.5万韩元(约1,076美元)
- 总工资超过5,500万:13.2% → 最多118.8万韩元(约861美元)
- 养老储蓄单独最多600万,加上IRP合计900万
- 有综合所得者以综合所得金额4,500万韩元为界
金额含地方所得税,依据《所得税法》第59条之3及国税厅、金融监督院说明,2026年10月核实。退税不会超过应缴税额。仅供参考,不构成税务或投资建议。
🪜 基本步骤(概要)
- 在证券或银行App查看今年已存入的养老储蓄和IRP金额。
- 根据总工资确定抵扣率(16.5%或13.2%)。
- 没有账户就开立养老储蓄(证券公司)或IRP(银行、证券公司)。
- 12月31日前、最好12月中旬前存入剩余金额。
- 1月在Hometax年末结算简化资料中确认。
想一次比较更多赚钱方法?我们的对比了30种方式。
📘 完整实操指南(2026年10月)
🪜 分步操作
- 查看今年已存金额:在App的养老储蓄、IRP菜单查看。公司若是DC型退休金,公司缴纳部分不算,只算你自己追加的钱。
- 确定抵扣率:用去年的扣缴凭证或Hometax“年末结算预览”查看总工资。5,500万以下16.5%,以上13.2%;自由职业者看综合所得4,500万。
- 确认有税可减:扣缴凭证上的“决定税额”就是可减少的税额。如果很小,存满900万也拿不到全部抵扣。
- 开户(如需要):养老储蓄在证券App开立,IRP在银行或证券App开立(身份证和本人手机),IRP需有工资或经营收入。先在金融监督院比较网站对比手续费。
- 按顺序存入:常见做法是先存养老储蓄600万,再存IRP 300万。12月31日后到账算下一年,年底银行有截止时间,建议12月中旬前完成。
- 选择投资产品:不选就一直是现金。存款、债券基金、指数ETF由你自己决定,投资可能亏损。
- 年末结算时确认:次年1月Hometax简化资料会显示,核对“养老金账户”一栏;自由职业者在5月申报时填写。
🧮 计算示例
总工资4,000万韩元,今年只存了300万养老储蓄:
- 目前抵扣:300万 × 16.5% = 49.5万韩元
- 12月再存养老储蓄300万 + IRP 300万:900万 × 16.5% = 148.5万韩元
- 多退:99万韩元(前提是决定税额至少这么多)
仅为示例,实际金额取决于你的税额和其他抵扣。
🔗 官方资料与工具
- 韩国国家法令信息中心 — 《所得税法》第59条之3
- 韩国国税厅 — 年末结算说明(☎126)
- Hometax — 年末结算预览与简化资料
- 金融监督院金融产品比较 — 养老产品手续费与收益
- 金融监督院综合养老金门户 — 一次查看所有养老金账户
📅 第一周计划
- 第1天:查看今年已存金额
- 第2天:确认总工资和抵扣率
- 第3天:查看去年决定税额
- 第4天:如需要就开户
- 第5天:决定金额(留出3–6个月生活费)
- 第6天:存入
- 第7天:在App确认已计为可抵扣存款
🚫 常见错误
- 把900万全存进养老储蓄:养老储蓄最多只认600万。
- 存得远多于应缴税额:退税不会超过已缴税款。
- 1月1日存入:算到下一年。
- 急着解约:16.5%税会抵消优惠;法定不得已事由税率较低,先看金融监督院说明。
- 想从IRP部分取出:非法定事由通常须全部解约。
⚠️ 谨防诈骗
以“年末特别税额抵免”为名打电话或发短信劝你开户、要求安装App或提供验证码的,都不是银行。请自己在金融公司官方App开户。对承诺保本高收益的推销保持警惕,有疑问可咨询金融监督院(☎1332)。
📚 相关指南
- Missed a Deduction at Year-End Tax Settlement? Claim It Within 5 Years
- Rent tax credit and youth rent support, separately
- Donation Tax Credit in Korea and the Hometown Love Donation (2026 Year-End Tax)
- Korea’s Government Savings Plans for Young People: Youth Leap Account, Youth Future Savings, Youth Tomorrow Savings
- 指数基金定投怎么赚钱?赚钱方法与步骤
- 用足雇主养老金匹配怎么赚钱?赚钱方法与步骤
最后更新:2026年10月29日。仅供参考,不构成税务或投资建议。
常见问题
用韩国养老储蓄·IRP税额抵免赚钱的方法(12月31日前确认)真的能赚钱吗?
是的,这是全球通用的合法方式。在韩国缴纳所得税的人,把钱存入养老储蓄账户(연금저축)或IRP(个人型退休养老金账户),第二年年末结算时可按存入额的13.2%或16.5%抵扣税款,合计每年最多900万韩元。这不是新收入,但能少缴税、多留钱。今年的额度只认2026年12月31日前的存款。 收益取决于时间、技能和坚持;不要向陌生“项目”预付费用。
用韩国养老储蓄·IRP税额抵免赚钱的方法(12月31日前确认)有哪些优缺点?
优点:适合人群: 在韩国参加年末结算的上班族,以及5月申报综合所得税的自由职业者、个体户,且有几年内用不到的闲钱, 启动成本: ₩0(开户大多免费,产品手续费各异), 首笔收入时间: 2–5个月:次年2–3月工资(年末结算)或5月申报后到账, 难度: 简单:在App开户,年底前存入。缺点:法定13.2%或16.5%税额抵免, 12月一次性存入也算, 钱仍是你的养老金,并延迟纳税。
如何一步步开始用韩国养老储蓄·IRP税额抵免赚钱的方法(12月31日前确认)?
完整分步指南可在本页面免费阅读。
🎁 免费:7天赚钱起步清单
留下邮箱,立即获取免费清单。绝无垃圾邮件。