Cómo Ganar Dinero

Category: Impuestos y normas

  • Cómo ganar dinero con el Programa Nacional de Apoyo al Empleo de Corea (subsidio de 600.000 KRW al mes en 2026)

    Cómo ganar dinero con el Programa Nacional de Apoyo al Empleo de Corea (subsidio de 600.000 KRW al mes en 2026)

    🧭 De un vistazo: ¿es para ti?

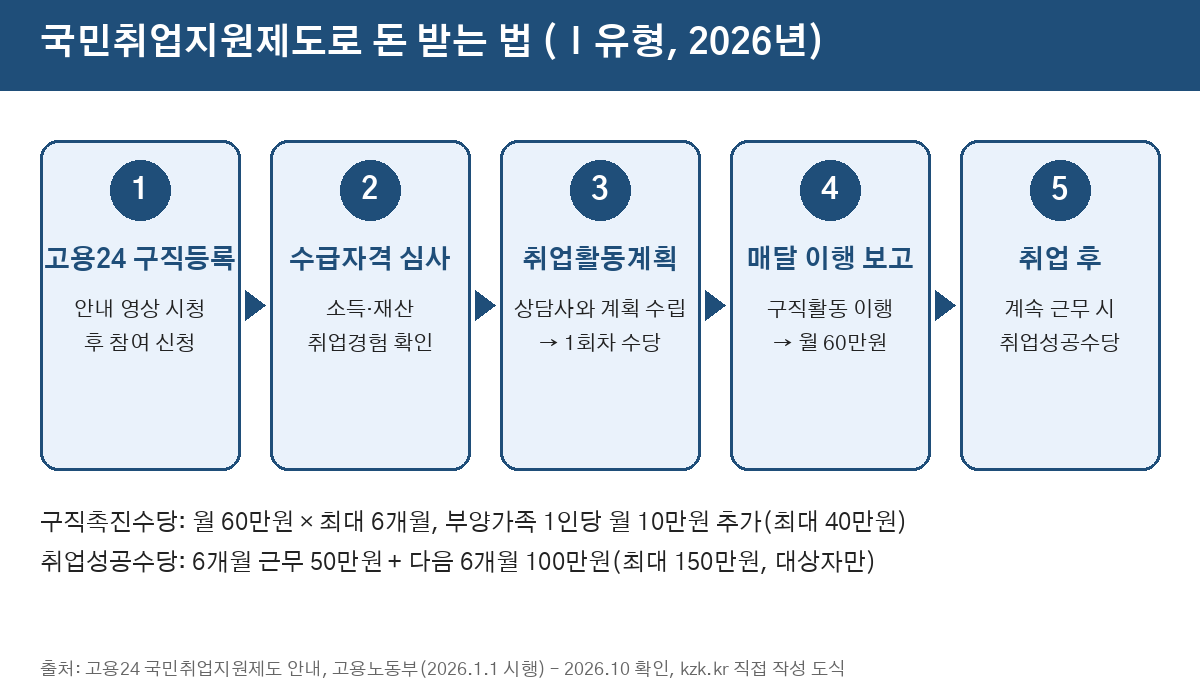
    El Programa Nacional de Apoyo al Empleo de Corea (국민취업지원제도) ofrece a quienes buscan trabajo asesoría personal, formación y contacto con empleos del Ministerio de Empleo y Trabajo. Los participantes del Tipo I que cumplen los requisitos reciben además una ayuda de búsqueda de empleo, que el 1 de enero de 2026 subió de ₩500.000 a ₩600.000 al mes durante hasta 6 meses, a cambio de realizar las actividades acordadas.

    • Ideal para: Personas de 15 a 69 años que buscan empleo en Corea con ingresos familiares bajos, y jóvenes de 15 a 34 años en la vía juvenil
    • Costo inicial: ₩0 (solicitar es gratis)
    • Tiempo hasta el primer ingreso: 3–8 semanas: el primer pago llega tras la aprobación y el plan de búsqueda
    • Dificultad: Fácil a media: solicitud en línea e informes mensuales

    👍 Ventajas

    • Ayuda mensual más asesoría, formación y ofertas
    • ₩100.000 extra al mes por dependiente (hasta ₩400.000)
    • Bono de éxito de hasta ₩1,5 millones para quienes cumplan los requisitos y mantengan el empleo

    👎 Desventajas y precauciones

    • Se reduce o se corta si no haces las actividades
    • Hay que declarar cualquier ingreso
    • Normalmente no se cobra junto con el subsidio de desempleo

    📘 Qué cubre la guía completa: requisitos, los 7 pasos en Work24, cómo hacer un plan que puedas cumplir, plan de la primera semana y errores que cortan los pagos.

    💰 Cuánto puedes recibir (2026)

    • Ayuda Tipo I: ₩600.000–1.000.000 al mes (unos $435–$725) según dependientes, hasta 6 meses
    • Dependientes de 18 años o menos, 70 o más, o con discapacidad grave: ₩100.000 cada uno, hasta ₩400.000
    • Bono de éxito: ₩500.000 tras 6 meses de empleo + ₩1.000.000 tras otros 6
    • Tipo II: gastos de búsqueda y servicios en lugar de la ayuda mensual

    Fuentes: aviso del Ministerio de Empleo y Trabajo sobre la subida de 2026, páginas de Work24 y Gov24, revisadas en octubre de 2026. Los montos pueden cambiar; decide tu centro de empleo (tel. 1350). Información general, no asesoramiento legal.

    🪜 Pasos básicos (resumen)

    1. Regístrate en Work24 como persona que busca empleo.
    2. Mira el video informativo del programa.
    3. Envía la solicitud con los datos del hogar correctos.
    4. Espera la decisión (ingresos, bienes, historial laboral).
    5. Haz el plan con tu asesor; luego llega el primer pago.
    6. Cumple el plan e informa cada mes para seguir cobrando.

    ¿Buscas formas de ganar dinero después de encontrar empleo? Nuestra guía en PDF (4.99 USD) compara 30 opciones.

    Los pasos siguientes son gratis. Si quieres la comparativa de 30 métodos con plan de acción en PDF:

    Ver guía completa →

    📘 Guía práctica completa (octubre de 2026)

    ✅ Quién puede recibirla (Tipo I)

    • Por requisitos: 15–69 años, ingresos del hogar hasta el 60% de la mediana, bienes hasta ₩400 millones (₩500 millones jóvenes) y al menos 100 días u 800 horas de trabajo en los últimos 2 años.
    • Por selección: mismos límites pero menos experiencia; depende del presupuesto.
    • Vía juvenil: 15–34 años (ampliable por servicio militar, hasta 37), ingresos hasta el 120% de la mediana, bienes hasta ₩500 millones; depende del presupuesto.

    🪜 Paso a paso en Work24

    1. Registro como demandante de empleo: sin él, el botón de solicitud no funciona. Indica empleo, región y experiencia deseados.
    2. Video: mira entero el video obligatorio del programa.
    3. Solicitud: introduce bien a todos los miembros del hogar; ahí se decide el extra por dependientes. También se puede presentar en papel en tu centro de empleo.
    4. Decisión: el centro revisa ingresos, bienes y experiencia y responde por SMS o Work24. Envía rápido lo que falte.
    5. Plan (IAP): en la primera sesión acuerdas solicitudes, formación o asesoría; con el plan listo llega el primer pago. Planifica solo lo que puedas cumplir.
    6. Cumplir e informar cada mes: envía el informe y la solicitud de pago; desde el segundo pago se cobra cada mes desde la fecha del plan. Declara cualquier trabajo temporal.
    7. Tras conseguir empleo: quienes cumplan los requisitos pueden pedir el bono a los 6 y 12 meses.

    🧮 Ejemplo

    Persona del Tipo I con un hijo menor de 18: ₩600.000 + ₩100.000 = ₩700.000 al mes, hasta ₩4,2 millones en 6 meses si cumple las actividades. Ejemplo ilustrativo.

    🔗 Fuentes oficiales

    📅 Plan de la primera semana

    • Día 1: alta en Work24 y registro.
    • Día 2: ver el video.
    • Día 3: reunir datos del hogar e ingresos.
    • Día 4: enviar la solicitud.
    • Día 5: terminar un CV.
    • Día 6: guardar 5 ofertas de tu sector.
    • Día 7: revisar mensajes del centro y preparar documentos.

    🚫 Errores comunes

    • Intentar solicitar sin registrarse.
    • Omitir miembros del hogar y perder el extra.
    • Hacer actividades fuera del plan, que no cuentan.
    • No declarar ingresos y tener que devolver dinero.
    • Tres suspensiones sin causa justificada pueden hacer perder el resto de la ayuda.

    ⚠️ Cuidado con las estafas

    Quien cobra por “tramitarlo por ti” o pide tu usuario y contraseña de Work24 no es oficial. Solicitar es gratis y lo haces tú. Nunca prestes tu cuenta bancaria por ofertas de “dinero fácil” en webs de empleo: puede usarse para delitos.

    📚 Guías relacionadas

    Esta guía se puede leer gratis y completa aquí. Si quieres un PDF imprimible que compara 30 formas de ganar dinero, mira la guía en PDF (4.99 USD).

    Última actualización: 29 de octubre de 2026. Información general; confirma las reglas con tu centro de empleo.
    📘 ¿Prefieres una descarga única? (en inglés)
  • Cómo ganar dinero con el crédito fiscal de pensiones e IRP en Corea (revisa antes del 31 de diciembre)

    Cómo ganar dinero con el crédito fiscal de pensiones e IRP en Corea (revisa antes del 31 de diciembre)

    🧭 De un vistazo: ¿es para ti?

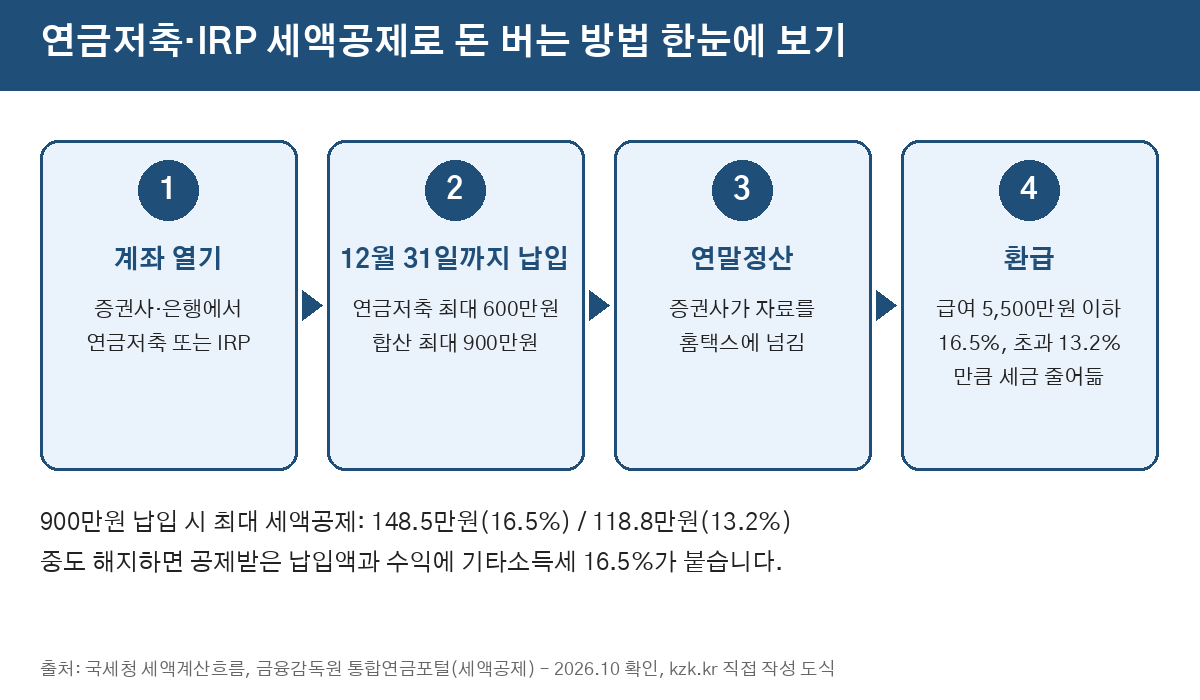
    Si pagas impuesto sobre la renta en Corea, el dinero que ingresas en una cuenta de ahorro para pensiones (연금저축) o en una IRP (cuenta individual de jubilación) vuelve como crédito fiscal en el ajuste de fin de año siguiente: el 13,2% o el 16,5% de lo ingresado, hasta 9 millones de wones al año en total. No es un ingreso nuevo, pero pagas menos impuestos. Para este año solo cuentan los ingresos hechos hasta el 31 de diciembre de 2026.

    • Ideal para: Asalariados en Corea con ajuste de fin de año y autónomos que declaran en mayo, con ahorros que no necesitarán en años
    • Costo inicial: ₩0 para abrir (la mayoría de cuentas son gratuitas; las comisiones de producto varían)
    • Tiempo hasta el primer ingreso: 2–5 meses: el crédito llega con la nómina de febrero–marzo o tras la declaración de mayo
    • Dificultad: Fácil: abrir una cuenta en una app e ingresar antes de fin de año

    👍 Ventajas

    • Crédito fijo del 13,2% o 16,5% fijado por ley
    • Puedes ingresar todo de una vez en diciembre
    • El dinero sigue siendo tuyo y crece con impuestos diferidos

    👎 Desventajas y precauciones

    • Hay que mantenerlo hasta los 55 años y cobrarlo como pensión
    • Si cancelas antes: 16,5% de impuesto sobre lo deducido y las ganancias
    • Sin impuesto a pagar, no hay nada que devolver

    📘 Qué cubre la guía completa: límite restante, tasa de crédito, apertura de cuentas, orden de ingreso, ejemplo de cálculo, plan de la primera semana y errores comunes.

    💰 Cuánto se recupera (reglas 2026)

    • Salario total de ₩55 millones o menos: 16,5% → hasta ₩1.485.000 con ₩9 millones (unos 1.076 USD)
    • Salario total superior: 13,2% → hasta ₩1.188.000 (unos 861 USD)
    • Solo ahorro para pensiones: hasta ₩6 millones; con IRP, hasta ₩9 millones en total
    • Con renta global, el umbral es un ingreso total de ₩45 millones

    Cifras con impuesto local incluido, según la Ley del Impuesto sobre la Renta (art. 59-3), el Servicio Nacional de Impuestos y el FSS, revisadas en octubre de 2026. No se devuelve más del impuesto que debes. Información general, no asesoramiento fiscal ni de inversión.

    🪜 Pasos básicos (resumen)

    1. Revisa lo ya ingresado este año en tus apps de pensión e IRP.
    2. Mira tu salario total para saber si tu tasa es 16,5% o 13,2%.
    3. Abre una cuenta de pensiones (casa de valores) o IRP (banco o casa de valores) si no tienes.
    4. Ingresa lo que falta antes del 31 de diciembre, idealmente a mediados de diciembre.
    5. En enero, confirma que aparece en los datos simplificados de Hometax.

    ¿Quieres comparar más formas de ganar dinero? Nuestra guía en PDF (4.99 USD) compara 30 opciones.

    Los pasos siguientes son gratis. Si quieres la comparativa de 30 métodos con plan de acción en PDF:

    Ver guía completa →

    📘 Guía práctica completa (octubre de 2026)

    🪜 Paso a paso

    1. Revisa lo ingresado este año. En la app de tu banco o casa de valores, mira los menús de pensiones e IRP. Si tu empresa tiene un plan DC, sus aportes no cuentan; solo lo que añades tú.
    2. Determina tu tasa. Usa el certificado de retenciones del año pasado o la vista previa de Hometax. ₩55 millones o menos: 16,5%; más: 13,2%. Autónomos: ingreso total de ₩45 millones.
    3. Comprueba que tienes impuesto a pagar. El “impuesto determinado” (결정세액) indica cuánto se puede reducir. Si es bajo, ingresar ₩9 millones no dará el crédito completo.
    4. Abre la cuenta si hace falta. Pensiones: en una app de casa de valores (documento de identidad y móvil a tu nombre). IRP: en un banco o casa de valores; necesitas ingresos del trabajo o de negocio. Compara comisiones en el sitio del FSS.
    5. Ingresa en orden. Habitual: ₩6 millones en pensiones y luego ₩3 millones en IRP. Lo que llega después del 31 de diciembre cuenta para el año siguiente; apunta a mediados de diciembre.
    6. Decide en qué se invierte. Si no eliges, queda en efectivo. Depósitos, fondos de bonos o ETF indexados: decisión tuya, con riesgo de pérdida.
    7. Confirma en el ajuste. En enero aparece en Hometax; revisa la casilla de cuentas de pensión. Los autónomos la incluyen en la declaración de mayo.

    🧮 Ejemplo

    Salario total de ₩40 millones y ₩3 millones ya ingresados en pensiones:

    • Crédito actual: ₩3.000.000 × 16,5% = ₩495.000
    • Añadiendo ₩3 millones en pensiones + ₩3 millones en IRP: ₩9.000.000 × 16,5% = ₩1.485.000
    • Devolución extra: ₩990.000, si el impuesto determinado es al menos esa cifra

    Cifras ilustrativas; tu resultado depende de tus impuestos y otros créditos.

    🔗 Fuentes oficiales y herramientas

    📅 Plan de la primera semana

    • Día 1: revisar lo ingresado este año.
    • Día 2: salario total y tasa.
    • Día 3: impuesto determinado del año pasado.
    • Día 4: abrir cuenta si hace falta.
    • Día 5: decidir el monto (guardar 3–6 meses de gastos).
    • Día 6: ingresar.
    • Día 7: confirmar que figura como aporte con derecho a crédito.

    🚫 Errores comunes

    • Poner los ₩9 millones en pensiones: ahí solo cuentan ₩6 millones.
    • Ingresar mucho más que tu impuesto: no se devuelve más de lo pagado.
    • Ingresar el 1 de enero: cuenta para el año siguiente.
    • Cancelar antes: el 16,5% borra la ventaja; consulta antes las excepciones legales en el FSS.
    • Querer retirar solo una parte del IRP: salvo causas legales, suele exigir cerrarlo entero.

    ⚠️ Cuidado con las estafas

    Llamadas o mensajes que ofrecen un “beneficio fiscal especial de fin de año” y piden instalar una app o un código de verificación no son de tu banco. Abre la cuenta tú mismo en la app oficial. Desconfía de rentabilidades altas garantizadas y consulta al FSS (1332) si dudas.

    📚 Guías relacionadas

    Esta guía se puede leer gratis y completa aquí. Si quieres un PDF imprimible que compara 30 formas de ganar dinero, mira la guía en PDF (4.99 USD).

    Última actualización: 29 de octubre de 2026. Información general, no asesoramiento fiscal ni de inversión.

    📘 ¿Prefieres una descarga única? (en inglés)
  • Impuesto sobre ingresos secundarios en Corea: ¿Todavía presentas declaración después del 3,3%?

    「Impuesto sobre ingresos adicionales ①」

    ✅ De un vistazo

    1. Sí. Los ingresos adicionales repetidos suelen ser ingresos comerciales, que se declaran cada mayo.
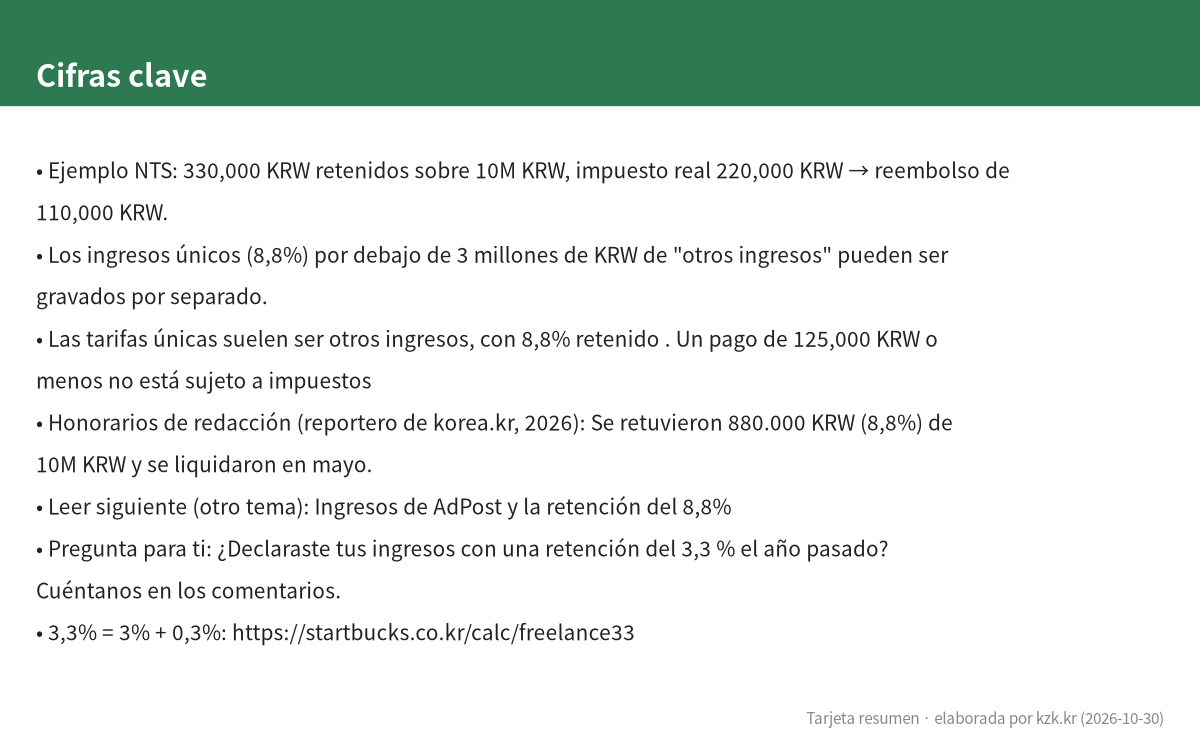
    2. Ejemplo NTS: 330,000 KRW retenidos sobre 10M KRW, impuesto real 220,000 KRW → reembolso de 110,000 KRW.
    3. Los ingresos únicos (8,8%) por debajo de 3 millones de KRW de "otros ingresos" pueden ser gravados por separado.

    📢 Divulgación de anuncios: esta publicación tiene un enlace a un producto vendido por kzk.kr. No hay otros enlaces de afiliados.
    🗓 Fecha de referencia 2026-10-30 · 13 fuentes públicas verificadas

    ✍️ Autor: equipo de investigación kzk.kr. Recopilamos datos públicos, noticias e informes y hacemos los cálculos nosotros mismos. Esto es investigación, no una historia de experiencia personal.

    En el ejemplo del Servicio Nacional de Impuestos (NTS), un trabajador con ingresos adicionales gana 10,000,000 KRW con 330,000 KRW (3,3%) retenidos. Su impuesto real es de 220,000 KRW, por lo que reciben 110,000 KRW de vuelta. Las personas que no presentan la declaración enfrentan sanciones, y algunas han recibido grandes facturas de impuestos atrasados.

    Resumen de 30 segundos (a partir de octubre de 2026)– El trabajo lateral regular y repetido suele seringresos comerciales, con 3,3% retenido(3% nacional + 0.3% local)

    • Las tarifas únicas suelen serotros ingresos, con 8,8% retenido. Un pago de 125,000 KRW o menos no está sujeto a impuestos
    • La presentación se realiza1 de mayo – 1 de junio de 2026– Si otros ingresos (después de gastos) son 3 millones de KRW o menos (aproximadamente 7,5 millones de KRW brutos), puedes optar por la tributación separada
    • Puedes reclamar reembolsos perdidos porhasta 5 años– Esto no es asesoramiento fiscal. Confirma en Hometax o con tu oficina de impuestos.

    Contenido

    1. ¿Qué tipo de ingreso? 2. Números trabajados 3. Tres casos 4. Calendario 5. 5 errores principales 6. Preguntas frecuentes 7. Próximos 3 artículos

    1. ¿Cuál tipo de ingreso es suyo?

    1. ¿Cuál tipo de ingreso es suyo?
    Cifras clave
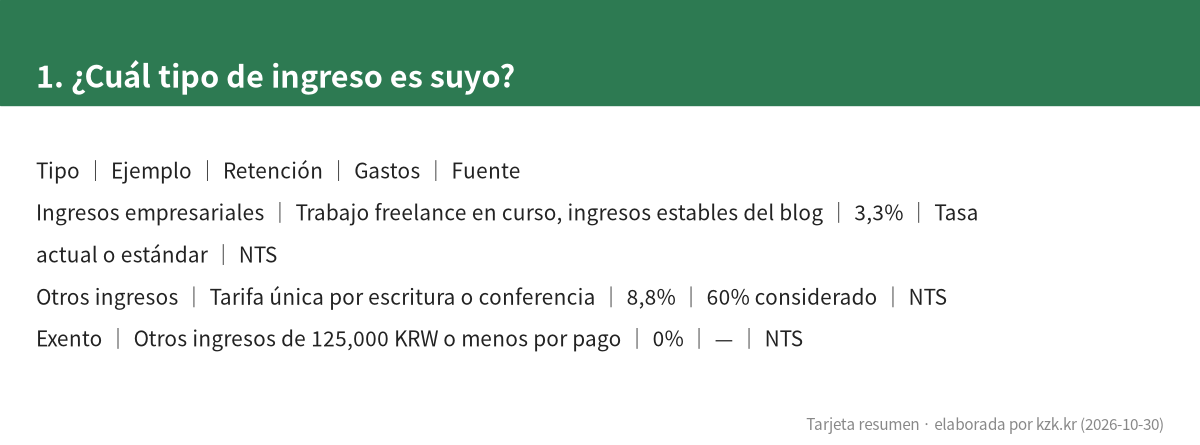
    Tipo Ejemplo Retención Gastos Fuente
    Ingresos empresariales Trabajo freelance en curso, ingresos estables del blog 3,3% Tasa actual o estándar NTS
    Otros ingresos Tarifa única por escritura o conferencia 8,8% 60% considerado NTS
    Exento Otros ingresos de 125,000 KRW o menos por pago 0% — NTS

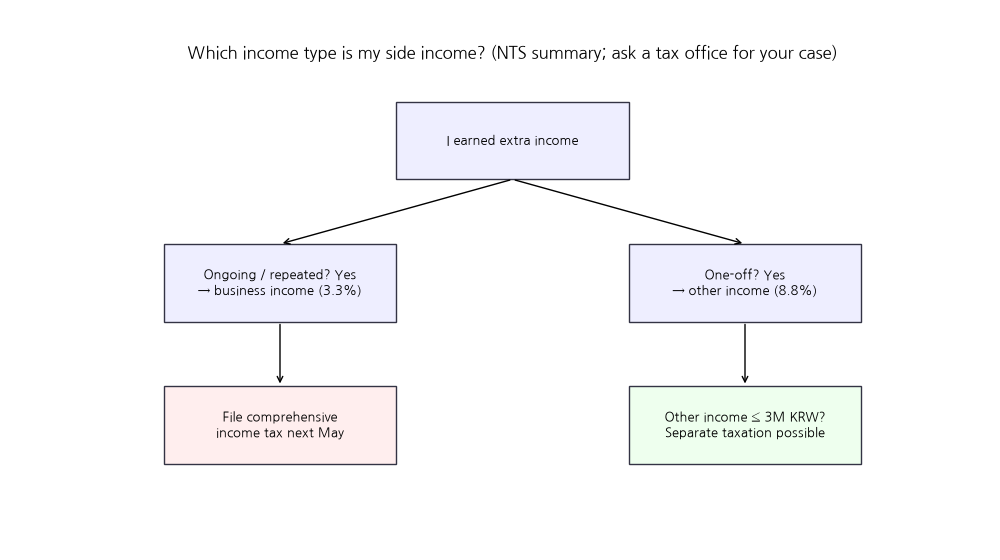
    Decision flow (Korean labels)
    Flujo de decisión (las etiquetas del gráfico están en coreano)

    2. ¿Cuánto queda después de impuestos sobre 10 millones de KRW?

    2. ¿Cuánto queda después de impuestos sobre 10 millones de KRW?

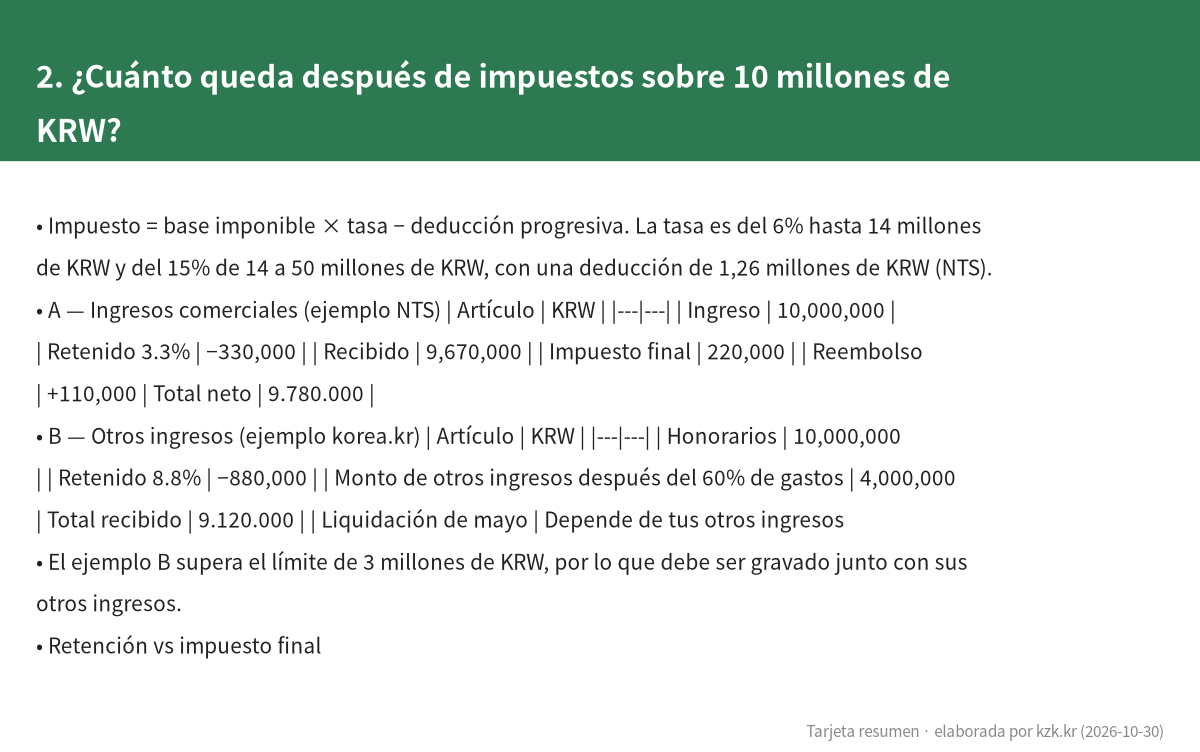
    Impuesto = base imponible × tasa − deducción progresiva. La tasa es del 6% hasta 14 millones de KRW y del 15% de 14 a 50 millones de KRW, con una deducción de 1,26 millones de KRW (NTS).

    A — Ingresos comerciales (ejemplo NTS)| Artículo | KRW |
    |—|—|
    | Ingreso | 10,000,000 |
    | Retenido 3.3% | −330,000 |
    | Recibido | 9,670,000 |
    | Impuesto final | 220,000 |
    | Reembolso | +110,000 |Total neto|9.780.000|

    B — Otros ingresos (ejemplo korea.kr)| Artículo | KRW |
    |—|—|
    | Honorarios | 10,000,000 |
    | Retenido 8.8% | −880,000 |
    | Monto de otros ingresos después del 60% de gastos | 4,000,000 |Total recibido|9.120.000|
    | Liquidación de mayo | Depende de tus otros ingresos [verificar] |

    El ejemplo B supera el límite de 3 millones de KRW, por lo que debe ser gravado junto con sus otros ingresos.

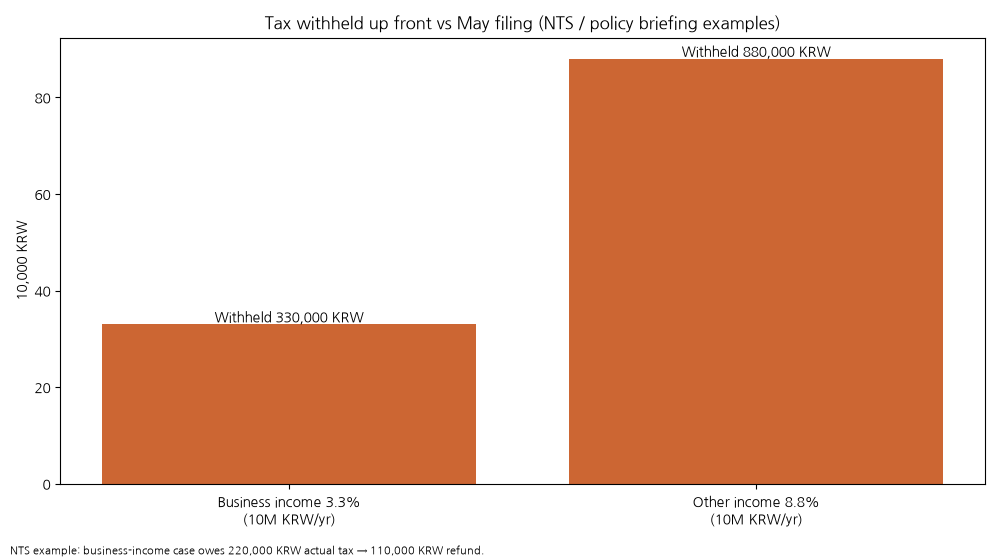
    Withholding vs final tax
    Retención vs impuesto final

    3. ¿Qué ocurrió en tres casos reales?

    3. ¿Qué ocurrió en tres casos reales?
    1. Ejemplo de NTS:Ingresos de 10 millones de KRW, 330,000 retenidos, 220,000 de impuesto real, 110,000 reembolsados.
    2. Honorarios de redacción (reportero de korea.kr, 2026):Se retuvieron 880.000 KRW (8,8%) de 10M KRW y se liquidaron en mayo.
    3. Fracaso: YouTubers auditados (Economist, jul. 2025):67 YouTubers fueron evaluados por 23,6 mil millones de KRW de 2019 a 2024, aproximadamente 350 millones de KRW cada uno. Solo en 2024, 21 fueron evaluados por 8,9 mil millones de KRW. Las donaciones cuentan como ingresos gravables.

    4. ¿Cómo empiezas, paso a paso?

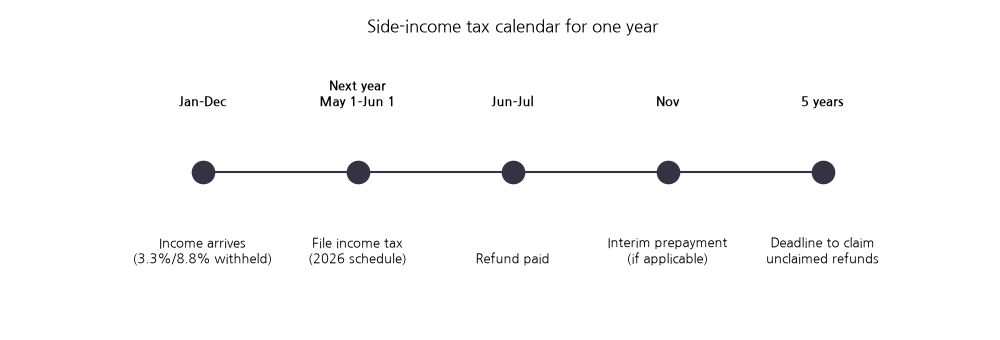
    Tax calendar (Korean labels)
    Calendario fiscal (las etiquetas del gráfico están en coreano)

    | Cuándo | Tarea | Costo | Tiempo |
    |—|—|—|—|
    | Mensualmente | Registrar depósitos y recibos de retención | 0 | 30 min |
    | Finales de abril | Verificar los estados de pago en Hometax | 0 | 1 h |
    | Del 1 de mayo al 1 de junio | Presentar la declaración prellenada usted mismo (sin cargo) | 0 | 1–2 h |
    | Junio–julio | Llega el reembolso | 0 | — |

    5. ¿Cuáles 5 errores cuestan más?

    5. ¿Cuáles 5 errores cuestan más?
    Lista de verificación antes de comenzar
    Fuentes (consultadas 30-10-2026)

    Pensar que retener significa que has terminado; confundir los tipos de ingresos; omitir ingresos recurrentes o donaciones; no conservar recibos; confiar en las estimaciones de devolución de las aplicaciones (un informe del Diario Sisa cubre las tarifas de la aplicación y las recuperaciones posteriores). La multa por no presentar la declaración suele ser del 20%, y del 40% por fraude (Ley Marco de Impuestos Nacionales, Art. 47-2) [Fuente:Centro de Información Legal de Corea, en vigor 2026-10-02;Página de impuesto-penalidad NTS, consultado el 30-10-2026].

    6. Preguntas frecuentes

    1. ¿Los trabajadores asalariados presentan declaración?Sí, si tienen ingresos provenientes de negocios u otros ingresos por encima del umbral.
    2. ¿Está garantizado un reembolso?No. Los ingresos combinados pueden aumentar su tasa.
    3. ¿Cuál es la regla de 3 millones de KRW?Se aplica al monto después de los gastos, aproximadamente 7,5 millones de KRW brutos.
    4. ¿Perdiste un reembolso?Puedes reclamarlo dentro de 5 años.
    5. ¿Registro de negocios?Los creadores en curso generalmente lo necesitan. Pregunta en tu oficina de impuestos.

    👉 Leer siguiente (otro tema): Ingresos de AdPost y la retención del 8,8%

    ☑️ Lista de verificación antes de comenzar

    • ☐ Sé si mis ingresos son ingresos comerciales u otros ingresos
    • ☐ Revisé mis estados de pago en Hometax
    • ☐ Puse la ventana de presentación del 1 de mayo al 1 de junio en mi calendario

    💬 Pregunta para ti: ¿Declaraste tus ingresos con una retención del 3,3 % el año pasado? Cuéntanos en los comentarios.

    ※ Los impuestos dependen de su situación. Esto no es asesoramiento fiscal; consulte con la NTS (126) o con un contador de impuestos.

    7. Próximos 3 artículos para leer

    1. Pago anticipado del impuesto sobre la renta interino de noviembre
    2. Reclamación de corrección de impuestos de fin de año
    3. Escritura freelance: cómo recibir pagos

    Última actualización: 30 de octubre de 2026. Este es un resumen de fuentes públicas, no un consejo fiscal.

    Fuentes (consultadas 30-10-2026)

Cómo Ganar Dinero
Añadir a inicio