赚钱方法

Category: 税务与制度

  • 用韩国国民就业支援制度赚钱的方法(2026年求职促进津贴每月60万韩元)

    用韩国国民就业支援制度赚钱的方法(2026年求职促进津贴每月60万韩元)

    🧭 一眼看懂:适合你吗?

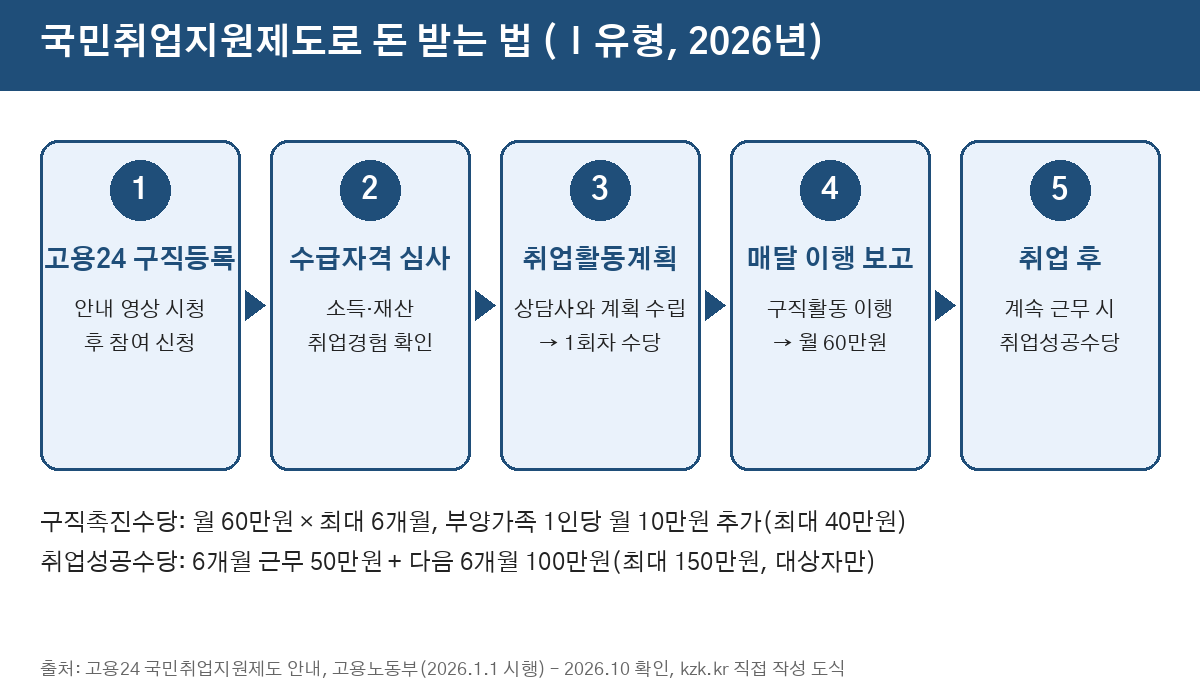
    韩国国民就业支援制度(국민취업지원제도)由雇佣劳动部为求职者提供一对一咨询、职业培训和岗位对接;符合条件的Ⅰ类参与者还能领取求职促进津贴。自2026年1月1日起,津贴由每月50万韩元提高到每月60万韩元,最长6个月,条件是完成约定的求职活动。

    • 适合人群: 家庭收入较低的15–69岁韩国求职者,以及青年特例的15–34岁
    • 启动成本: ₩0(申请免费)
    • 首笔收入时间: 3–8周:资格确定并制定求职计划后发放第一笔
    • 难度: 简单至中等:网上申请+每月汇报

    👍 优点

    • 每月津贴,外加咨询、培训和岗位对接
    • 每名受抚养人每月加10万韩元(最多40万)
    • 符合条件者就业并持续工作后可领就业成功津贴,最高150万韩元

    👎 缺点与注意事项

    • 不按计划活动会被减发或停发
    • 有收入必须申报
    • 通常不能与失业金同时领取

    📘 下方完整指南涵盖: 资格表、Work24(고용24)申请7步、如何制定能完成的计划、第一周计划和导致停发的常见错误。

    💰 能领多少(2026年)

    • Ⅰ类求职促进津贴:每月60万–100万韩元(约$435–$725),视受抚养人数,最长6个月
    • 受抚养人(18岁以下、70岁以上或重度残疾)每人每月10万韩元,最多40万
    • 就业成功津贴(符合条件者):工作满6个月50万+再满6个月100万韩元
    • Ⅱ类:以求职活动费用和服务代替月津贴

    来源:雇佣劳动部2026年上调通知、Work24和政府24制度页面,2026年10月核实。金额可能调整,以就业中心(☎1350)为准。仅供参考,不构成法律建议。

    🪜 基本步骤(概要)

    1. 在Work24注册并完成求职登记。
    2. 观看制度说明视频。
    3. 准确填写家庭成员信息并提交申请。
    4. 等待收入、资产和工作经历审核结果。
    5. 与咨询师制定求职计划后发放第一笔津贴。
    6. 每月执行计划并汇报才能持续领取。

    想了解找到工作后的更多赚钱方法?我们的指南PDF(3.49美元)对比了30种方式。

    以下步骤免费阅读。想要30种方法对比与行动计划的PDF:

    查看完整指南 →

    📘 完整实操指南(2026年10月)

    ✅ 谁能领取(Ⅰ类概要)

    • 要件审查型:15–69岁,家庭收入不超过中位收入60%,资产4亿韩元以下(青年5亿),近2年工作满100天或800小时
    • 选拔型:收入、资产标准相同但工作经历不足,视预算选拔
    • 青年特例:15–34岁(按服兵役时间延长,最多37岁),收入不超过中位收入120%,资产5亿以下,视预算选拔

    🪜 Work24申请步骤

    1. 求职登记:先在Work24完成求职登记,否则申请按钮无法使用。填写期望职业、地区和经历。
    2. 说明视频:在国民就业支援制度菜单看完必看视频。
    3. 提交申请:准确填写所有家庭成员,受抚养人加发由此决定。也可到所属就业中心提交纸质申请。
    4. 审核结果:就业中心核查后通过短信或Work24通知,需补材料请尽快提交。
    5. 求职计划(IAP):首次咨询时约定投简历、培训、咨询等活动,计划完成后发放第一笔。只计划自己能做到的。
    6. 每月执行与汇报:提交履行报告和津贴申请,第二笔起从计划日起每月发放。兼职收入必须申报。
    7. 就业后:符合条件者持续工作满6个月、12个月可申请就业成功津贴。

    🧮 计算示例

    有一名18岁以下子女的Ⅰ类对象:60万+10万=每月70万韩元,6个月最多420万韩元(每月完成活动时)。仅为示例。

    🔗 官方资料

    📅 第一周计划

    • 第1天:注册Work24并求职登记
    • 第2天:看说明视频
    • 第3天:整理家庭成员和收入信息
    • 第4天:提交申请
    • 第5天:完成一份简历
    • 第6天:收藏5个目标岗位招聘
    • 第7天:查看就业中心消息并准备补充材料

    🚫 常见错误

    • 未做求职登记就申请
    • 漏填家庭成员,失去受抚养人加发
    • 只做计划外的活动,不被认可
    • 不申报收入,之后需退还
    • 无正当理由停发3次,可能失去剩余津贴的领取资格

    ⚠️ 谨防诈骗

    收费“代办申请”或索要Work24账号密码的都不是官方。申请免费,本人在Work24或就业中心办理即可。求职网站上“只要出借银行账户就高收入”的邀约可能被用于犯罪,切勿答应。

    📚 相关指南

    本指南可在此免费完整阅读。如需对比30种赚钱方法的可打印PDF,请查看指南PDF(3.49美元)。

    最后更新:2026年10月29日。仅供参考,最终规则请向就业中心确认。

    📘 也可一次性购买 PDF(英文)
  • 用韩国养老储蓄·IRP税额抵免赚钱的方法(12月31日前确认)

    用韩国养老储蓄·IRP税额抵免赚钱的方法(12月31日前确认)

    🧭 一眼看懂:适合你吗?

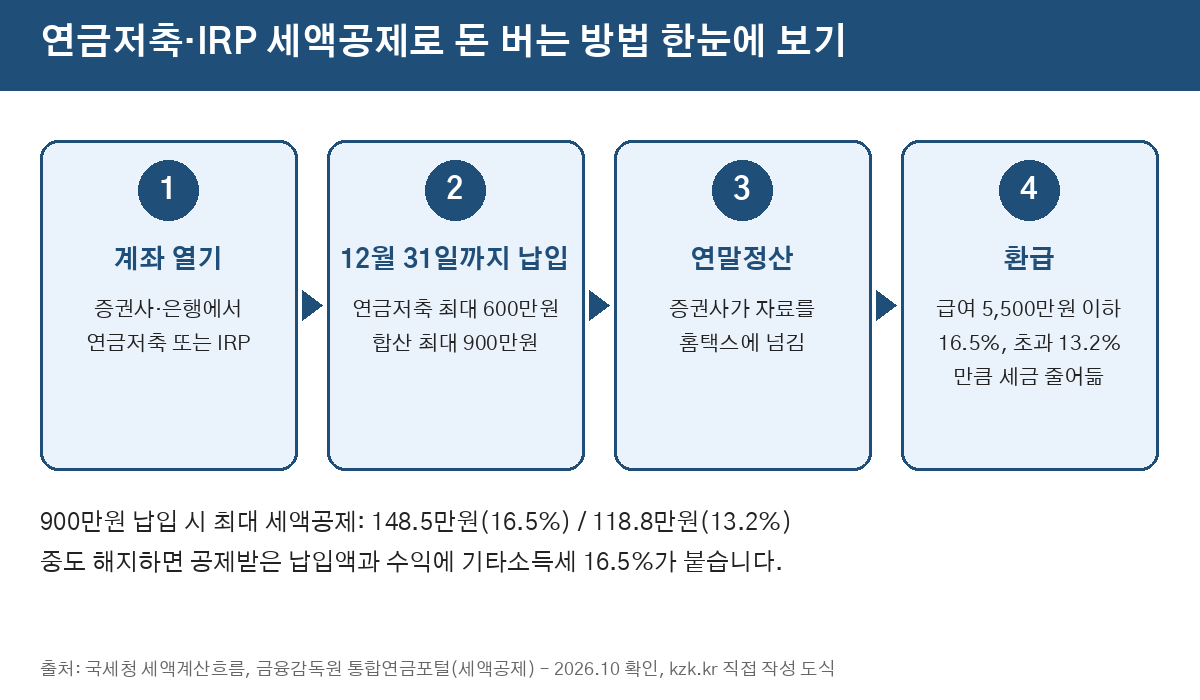
    在韩国缴纳所得税的人,把钱存入养老储蓄账户(연금저축)或IRP(个人型退休养老金账户),第二年年末结算时可按存入额的13.2%或16.5%抵扣税款,合计每年最多900万韩元。这不是新收入,但能少缴税、多留钱。今年的额度只认2026年12月31日前的存款。

    • 适合人群: 在韩国参加年末结算的上班族,以及5月申报综合所得税的自由职业者、个体户,且有几年内用不到的闲钱
    • 启动成本: ₩0(开户大多免费,产品手续费各异)
    • 首笔收入时间: 2–5个月:次年2–3月工资(年末结算)或5月申报后到账
    • 难度: 简单:在App开户,年底前存入

    👍 优点

    • 法定13.2%或16.5%税额抵免
    • 12月一次性存入也算
    • 钱仍是你的养老金,并延迟纳税

    👎 缺点与注意事项

    • 需55岁后以年金方式领取才能保留优惠
    • 提前解约:已抵扣本金和收益需缴16.5%其他所得税
    • 几乎不缴税的人退不了多少

    📘 下方完整指南涵盖: 剩余额度、抵扣率判断、开户、存入顺序、计算示例、第一周计划和常见错误。

    💰 能退多少(2026年规定)

    • 总工资5,500万韩元以下(仅工资收入):16.5% → 存900万最多退148.5万韩元(约1,076美元)
    • 总工资超过5,500万:13.2% → 最多118.8万韩元(约861美元)
    • 养老储蓄单独最多600万,加上IRP合计900万
    • 有综合所得者以综合所得金额4,500万韩元为界

    金额含地方所得税,依据《所得税法》第59条之3及国税厅、金融监督院说明,2026年10月核实。退税不会超过应缴税额。仅供参考,不构成税务或投资建议。

    🪜 基本步骤(概要)

    1. 在证券或银行App查看今年已存入的养老储蓄和IRP金额。
    2. 根据总工资确定抵扣率(16.5%或13.2%)。
    3. 没有账户就开立养老储蓄(证券公司)或IRP(银行、证券公司)。
    4. 12月31日前、最好12月中旬前存入剩余金额。
    5. 1月在Hometax年末结算简化资料中确认。

    想一次比较更多赚钱方法?我们的指南PDF(3.49美元)对比了30种方式。

    以下步骤免费阅读。想要30种方法对比与行动计划的PDF:

    查看完整指南 →

    📘 完整实操指南(2026年10月)

    🪜 分步操作

    1. 查看今年已存金额:在App的养老储蓄、IRP菜单查看。公司若是DC型退休金,公司缴纳部分不算,只算你自己追加的钱。
    2. 确定抵扣率:用去年的扣缴凭证或Hometax“年末结算预览”查看总工资。5,500万以下16.5%,以上13.2%;自由职业者看综合所得4,500万。
    3. 确认有税可减:扣缴凭证上的“决定税额”就是可减少的税额。如果很小,存满900万也拿不到全部抵扣。
    4. 开户(如需要):养老储蓄在证券App开立,IRP在银行或证券App开立(身份证和本人手机),IRP需有工资或经营收入。先在金融监督院比较网站对比手续费。
    5. 按顺序存入:常见做法是先存养老储蓄600万,再存IRP 300万。12月31日后到账算下一年,年底银行有截止时间,建议12月中旬前完成。
    6. 选择投资产品:不选就一直是现金。存款、债券基金、指数ETF由你自己决定,投资可能亏损。
    7. 年末结算时确认:次年1月Hometax简化资料会显示,核对“养老金账户”一栏;自由职业者在5月申报时填写。

    🧮 计算示例

    总工资4,000万韩元,今年只存了300万养老储蓄:

    • 目前抵扣:300万 × 16.5% = 49.5万韩元
    • 12月再存养老储蓄300万 + IRP 300万:900万 × 16.5% = 148.5万韩元
    • 多退:99万韩元(前提是决定税额至少这么多)

    仅为示例,实际金额取决于你的税额和其他抵扣。

    🔗 官方资料与工具

    📅 第一周计划

    • 第1天:查看今年已存金额
    • 第2天:确认总工资和抵扣率
    • 第3天:查看去年决定税额
    • 第4天:如需要就开户
    • 第5天:决定金额(留出3–6个月生活费)
    • 第6天:存入
    • 第7天:在App确认已计为可抵扣存款

    🚫 常见错误

    • 把900万全存进养老储蓄:养老储蓄最多只认600万。
    • 存得远多于应缴税额:退税不会超过已缴税款。
    • 1月1日存入:算到下一年。
    • 急着解约:16.5%税会抵消优惠;法定不得已事由税率较低,先看金融监督院说明。
    • 想从IRP部分取出:非法定事由通常须全部解约。

    ⚠️ 谨防诈骗

    以“年末特别税额抵免”为名打电话或发短信劝你开户、要求安装App或提供验证码的,都不是银行。请自己在金融公司官方App开户。对承诺保本高收益的推销保持警惕,有疑问可咨询金融监督院(☎1332)。

    📚 相关指南

    本指南可在此免费完整阅读。如需对比30种赚钱方法的可打印PDF,请查看指南PDF(3.49美元)。

    最后更新:2026年10月29日。仅供参考,不构成税务或投资建议。

    📘 也可一次性购买 PDF(英文)
  • 韩国额外收入税:扣了3.3%还要申报吗?

    「兼职税 ①」

    ✅ 一目了然

    1. 是的。重复的额外收入通常是营业收入,每年五月申报。
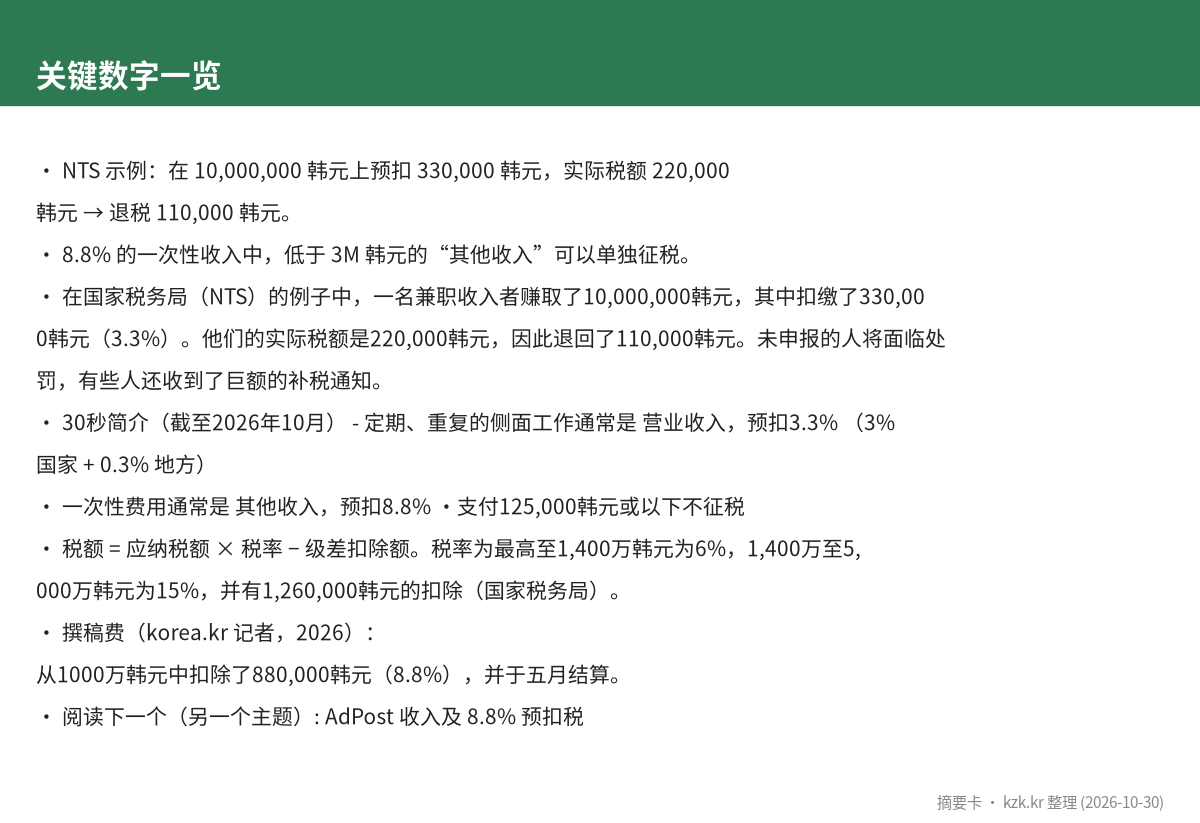
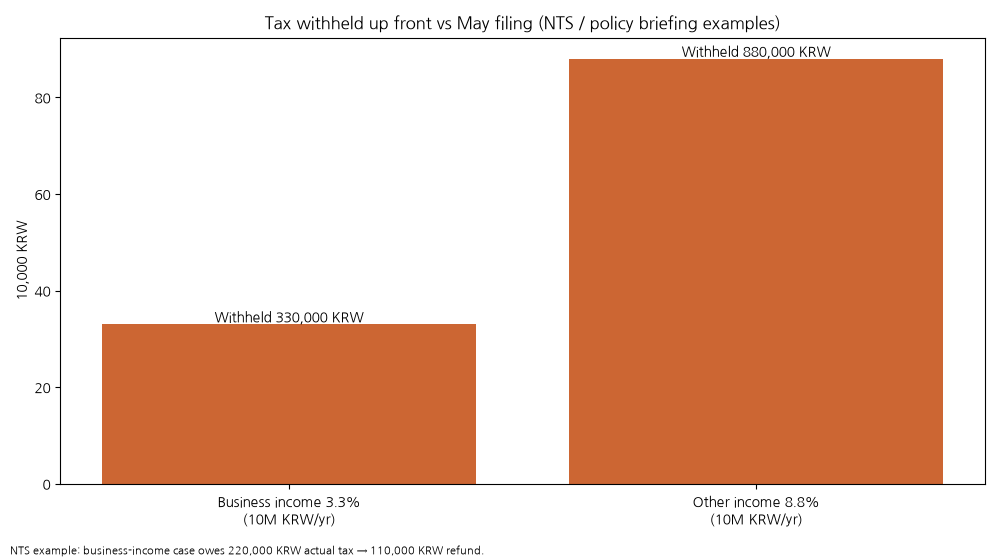
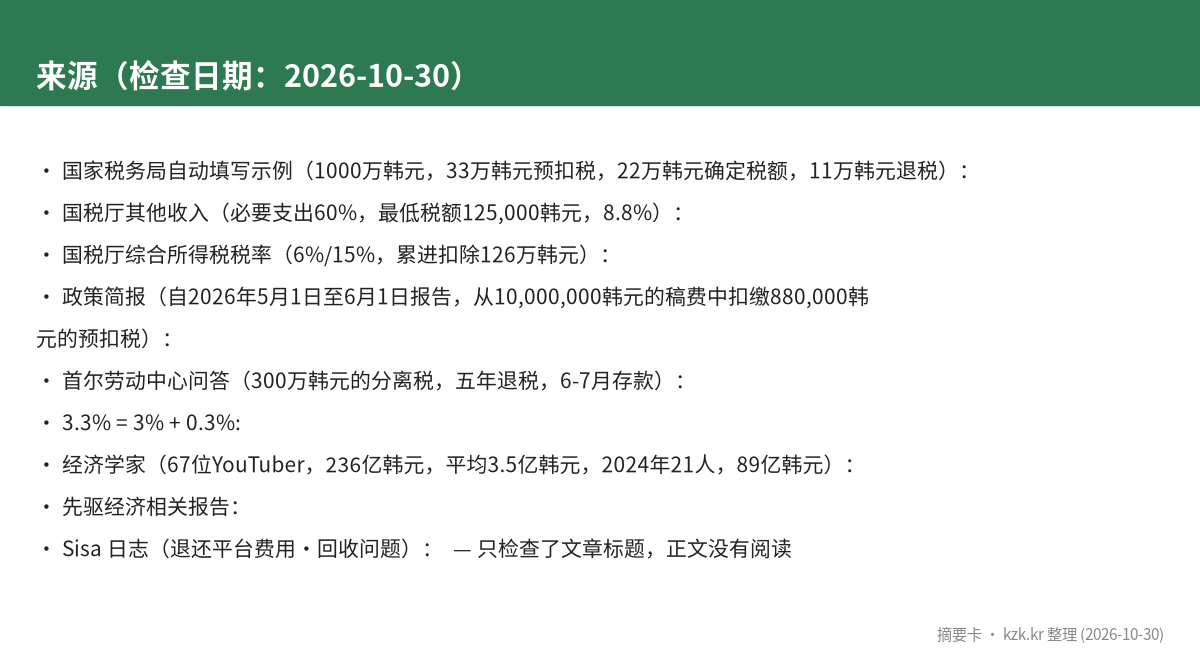
    2. NTS 示例:在 10,000,000 韩元上预扣 330,000 韩元,实际税额 220,000 韩元 → 退税 110,000 韩元。
    3. 8.8% 的一次性收入中,低于 3M 韩元的“其他收入”可以单独征税。

    📢 广告披露:本帖包含一个指向 kzk.kr 销售产品的链接。没有其他联盟链接。
    🗓 参考日期 2026-10-30 · 已检查 13 个公开来源

    ✍️ 作者:kzk.kr 研究团队。我们收集公共数据、新闻和报告,并自己进行计算。这是研究,不是个人经历故事。

    在国家税务局(NTS)的例子中,一名兼职收入者赚取了10,000,000韩元,其中扣缴了330,000韩元(3.3%)。他们的实际税额是220,000韩元,因此退回了110,000韩元。未申报的人将面临处罚,有些人还收到了巨额的补税通知。

    30秒简介(截至2026年10月)– 定期、重复的侧面工作通常是营业收入,预扣3.3%(3% 国家 + 0.3% 地方)

    • 一次性费用通常是其他收入,预扣8.8%·支付125,000韩元或以下不征税
    • 报税进行中2026年5月1日 – 6月1日– 如果其他收入(扣除费用后)为 300 万韩元或以下(约 750 万韩元总额),您可以选择单独征税
    • 您可以申报错过的退款最长可达5年– 这不是税务建议。请在Hometax或向税务局确认。

    目录

    1. 哪种收入类型? 2. 工作过的数字 3. 三种情况 4. 日历 5. 前五个错误 6. 常见问题 7. 接下来的三篇文章

    1. 你的收入类型是哪一种?

    1. 你的收入类型是哪一种?
    关键数字一览
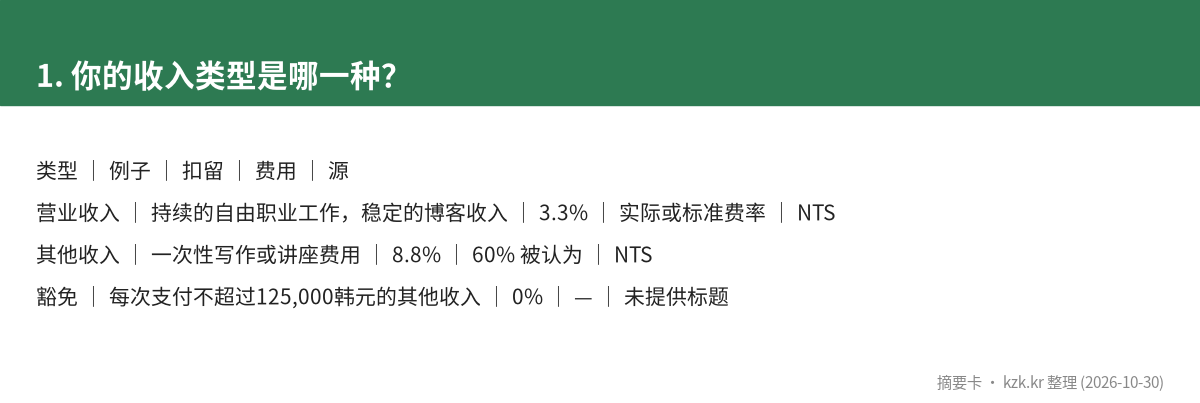
    类型 例子 扣留 费用 源
    营业收入 持续的自由职业工作,稳定的博客收入 3.3% 实际或标准费率 NTS
    其他收入 一次性写作或讲座费用 8.8% 60% 被认为 NTS
    豁免 每次支付不超过125,000韩元的其他收入 0% — 未提供标题

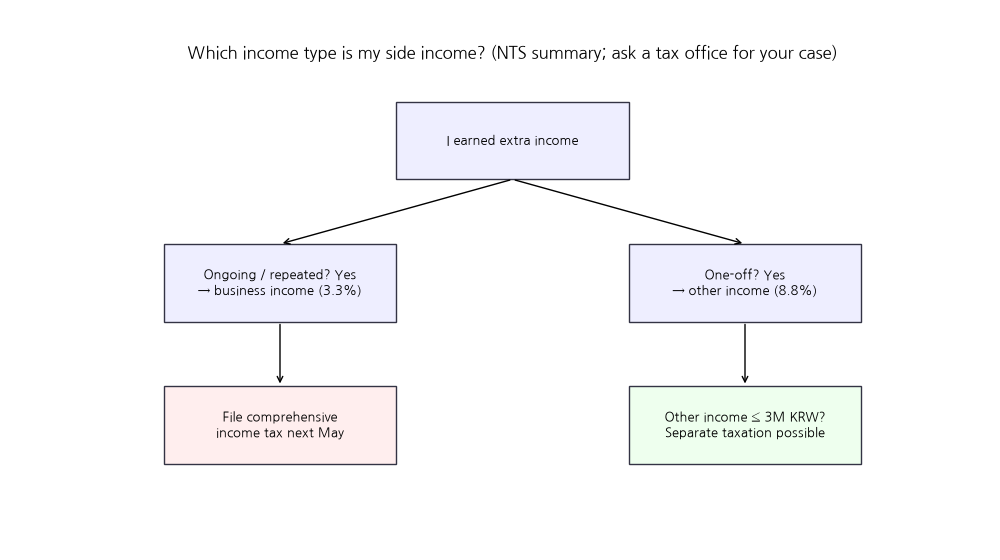
    Decision flow (Korean labels)
    决策流程(韩文标签)(图表标签为韩文)

    2. 1000万韩元税后剩下多少?

    2. 1000万韩元税后剩下多少?

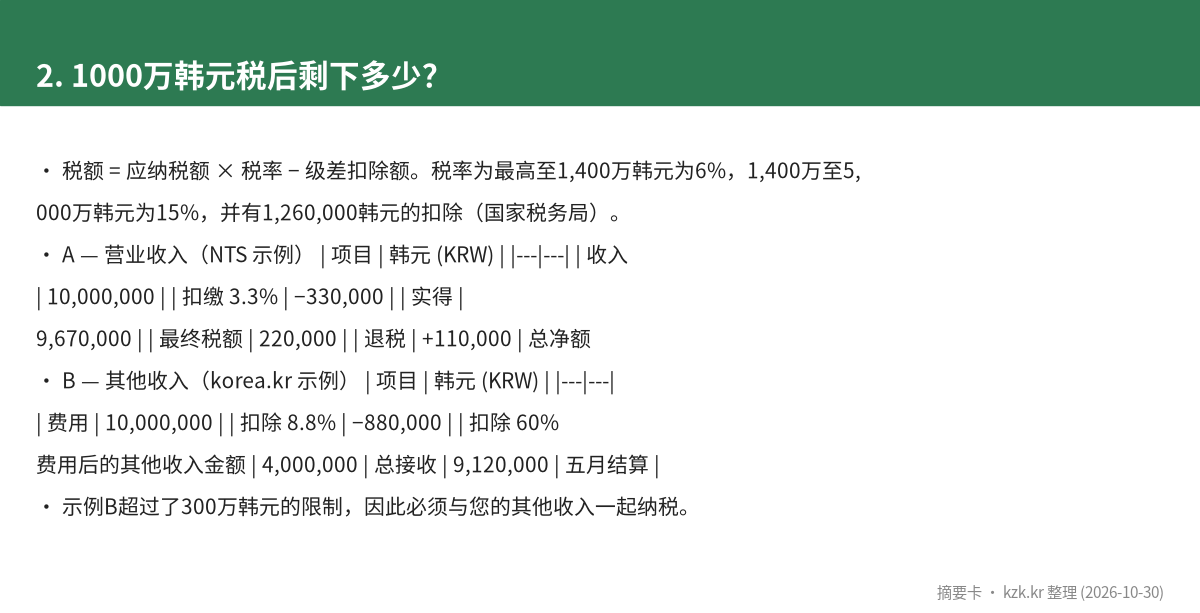
    税额 = 应纳税额 × 税率 − 级差扣除额。税率为最高至1,400万韩元为6%,1,400万至5,000万韩元为15%,并有1,260,000韩元的扣除(国家税务局)。

    A — 营业收入(NTS 示例)| 项目 | 韩元 (KRW) |
    |—|—|
    | 收入 | 10,000,000 |
    | 扣缴 3.3% | −330,000 |
    | 实得 | 9,670,000 |
    | 最终税额 | 220,000 |
    | 退税 | +110,000 |总净额|9,780,000|

    B — 其他收入(korea.kr 示例)| 项目 | 韩元 (KRW) |
    |—|—|
    | 费用 | 10,000,000 |
    | 扣除 8.8% | −880,000 |
    | 扣除 60% 费用后的其他收入金额 | 4,000,000 |总接收|9,120,000| 五月结算 | 取决于你的其他收入 [检查] |

    示例B超过了300万韩元的限制,因此必须与您的其他收入一起纳税。

    Withholding vs final tax
    预扣税与最终税(图表标签为韩文)

    3. 在三个真实案例中发生了什么?

    3. 在三个真实案例中发生了什么?
    1. NTS 示例:收入1000万韩元,扣缴33万,实际税22万,退税11万。
    2. 撰稿费(korea.kr 记者,2026):从1000万韩元中扣除了880,000韩元(8.8%),并于五月结算。
    3. 失败:被审计的 YouTube 创作者(经济学人,2025 年 7 月):从2019年到2024年,对67位YouTubers评估了236亿韩元,约每人3.5亿韩元。仅在2024年,就有21人被评估了89亿韩元。捐款计入应税收入。

    4. 你如何一步一步地开始?

    Tax calendar (Korean labels)
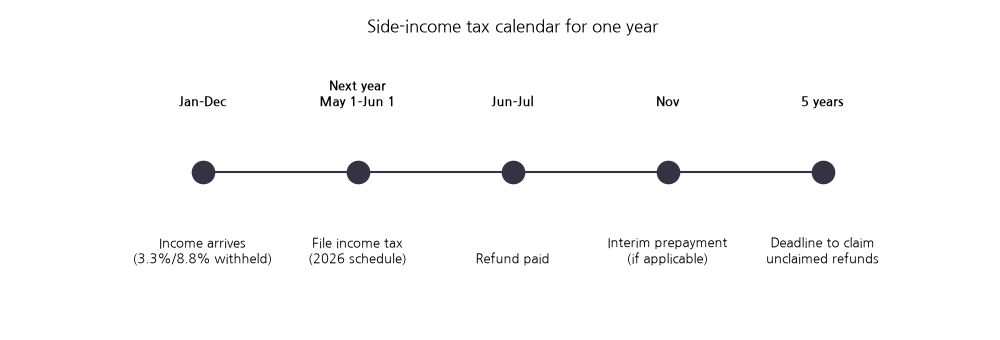
    税务日历(韩文标签)(图表标签为韩文)

    | 时间 | 任务 | 费用 | 时间 |
    |—|—|—|—|
    | 每月 | 记录存款和预扣收据 | 0 | 30 分钟 |
    | 四月下旬 | 在 Hometax 上检查付款明细 | 0 | 1 小时 |
    | 5 月 1 日 – 6 月 1 日 | 自行提交预填报税表(无费用) | 0 | 1–2 小时 |
    | 6–7 月 | 收到退款 | 0 | — |

    5. 哪五个错误代价最大?

    认为预扣税意味着你已完成;混淆收入类型;遗漏经常性收入或捐款;不保留收据;相信退税应用的估算(Sisa Journal报告涵盖应用费用和后续追回)。未申报的罚款通常为20%,欺诈则为40%(《国税基本法》第47-2条)[来源:韩国法律信息中心,生效日期 2026-10-02;NTS 罚款税页面,检查日期 2026-10-30].

    6. 常见问题

    1. 领取固定工资的员工需要报税吗?是的,如果他们的营业收入或其他收入超过门槛。
    2. 退款有保证吗?不可以。合并收入可能会提高你的税率。
    3. 什么是3M韩元规则?它适用于扣除费用后的金额,约为750万韩元毛额。
    4. 错过退款了吗?你可以在五年内申领它。
    5. 商业注册?持续创作者通常需要它。请咨询你的税务局。

    👉 阅读下一个(另一个主题): AdPost 收入及 8.8% 预扣税

    ☑️ 开始前的清单

    • ☐ 我知道我的收入是商业收入还是其他收入
    • ☐ 我在Hometax上查看了我的付款明细
    • ☐ 我把5月1日到6月1日的申报窗口记在了日历上

    💬 问你一个问题: 你去年报了被扣3.3%的收入吗?在评论中告诉我们。

    ※ 税款取决于您的具体情况。这不是税务建议;请咨询国家税务局(NTS)(126)或税务会计师。

    7. 接下来的3篇文章阅读

    7. 接下来的3篇文章阅读
    开始前的清单
    来源(检查日期:2026-10-30)
    1. 十一月临时所得税预付款
    2. 年终税务更正申报
    3. 自由撰稿:如何获得报酬

    最后更新:2026年10月30日。这是公共来源的总结,不是税务建议。

    来源(检查日期:2026-10-30)

赚钱方法
添加到主屏幕