お金を稼ぐ方法

Category: 税金・制度

  • 韓国の国民就業支援制度で稼ぐ方法(2026年 求職促進手当 月60万ウォン)

    韓国の国民就業支援制度で稼ぐ方法(2026年 求職促進手当 月60万ウォン)

    🧭 ひと目でわかる:あなたに向いている?

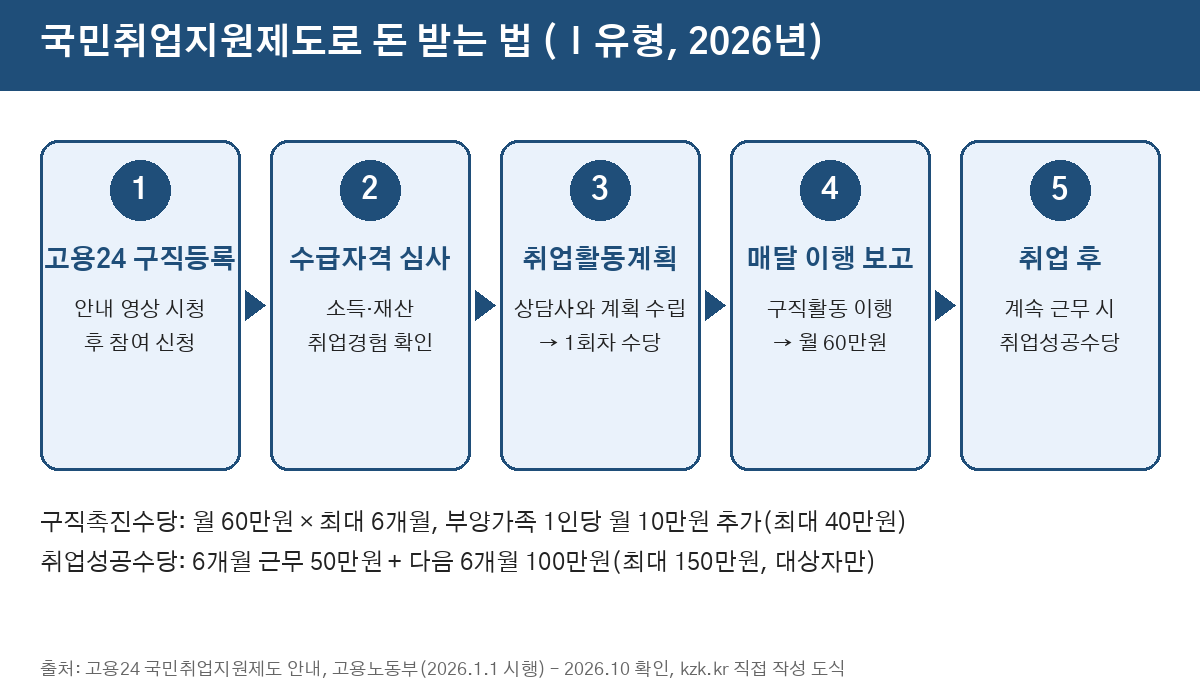
    韓国の国民就業支援制度(국민취업지원제도)は、雇用労働部が求職者に1対1の相談・職業訓練・求人紹介を行い、条件を満たすⅠ類型の参加者には求職促進手当を支給する制度です。2026年1月1日から手当は月50万ウォンから60万ウォン(最長6か月)に上がりました。約束した求職活動を行うことが条件の生活支援です。

    • 向いている人: 世帯所得が低い15〜69歳の韓国の求職者、青年特例の15〜34歳
    • 初期費用: ₩0(申請無料)
    • 最初の収入まで: 3〜8週間:受給資格決定と就業活動計画の作成後に初回支給
    • 難易度: やさしい〜ふつう:オンライン申請+毎月の活動報告

    👍 メリット

    • 毎月の手当に加え、相談・訓練・求人紹介
    • 扶養家族1人につき月10万ウォン加算(最大40万ウォン)
    • 対象者は就職後に働き続けると就業成功手当が最大150万ウォン

    👎 デメリットと注意点

    • 計画した活動をしないと減額・停止
    • 収入があれば必ず申告
    • 失業給付とは通常同時に受け取れない

    📘 下の完全ガイドの内容: 資格表、Work24(고용24)での申請7ステップ、守れる活動計画の立て方、最初の1週間プラン、手当が止まる失敗。

    💰 いくらもらえる?(2026年)

    • Ⅰ類型の求職促進手当:月60万〜100万ウォン(扶養家族数による)、最長6か月(約$435–$725)
    • 扶養家族(18歳以下、70歳以上、重度障害者)1人につき月10万ウォン、最大40万ウォン
    • 就業成功手当(対象者のみ):6か月勤務で50万+次の6か月で100万ウォン
    • Ⅱ類型:月額手当の代わりに就業活動費用とサービス

    出典:雇用労働部の2026年引き上げ案内、Work24・政府24の制度案内(2026年10月確認)。金額は変わることがあり、最終判断は雇用センター(☎1350)です。一般情報であり法的助言ではありません。

    🪜 基本ステップ(要約)

    1. Work24に登録し求職登録をする。
    2. 制度の案内動画を見る。
    3. 世帯情報を正確に入れて参加申請をする。
    4. 所得・資産・就業経験の審査結果を待つ。
    5. 相談員と就業活動計画を作ると初回手当が出る。
    6. 毎月計画を実行して報告すると受給が続く。

    就職後のほかの稼ぎ方も比べたい方はガイドPDF(3.49ドル)で30の方法を比較しています。

    以下の手順は無料です。30の方法の比較と実行プランをまとめたPDFはこちら:

    詳しく見る →

    📘 完全実践ガイド(2026年10月)

    ✅ 受給資格(Ⅰ類型の要約)

    • 要件審査型:15〜69歳、世帯の中位所得60%以下、資産4億ウォン以下(青年5億)、直近2年で100日または800時間以上の就業経験
    • 選抜型:所得・資産基準は同じで就業経験が足りない人。予算により選抜
    • 青年特例:15〜34歳(兵役期間分延長、最大37歳)、中位所得120%以下、資産5億ウォン以下。予算により選抜

    🪜 Work24での申請手順

    1. 求職登録:Work24に登録して求職申請を先に済ませます。これがないと申請ボタンが押せません。
    2. 案内動画:国民就業支援制度メニューの必須動画を最後まで見ます。
    3. 参加申請:世帯員を正確に入力(扶養加算はここで決まる)。オンラインが難しければ管轄の雇用センターで書面申請も可能です。
    4. 審査結果:雇用センターが確認し、SMSかWork24で通知。補完書類はすぐ提出。
    5. 就業活動計画(IAP):初回相談で応募・訓練・相談参加などを決めると初回手当が出ます。実行できる分だけ計画しましょう。
    6. 毎月の実行と報告:履行報告書と手当支給申請を提出。2回目からは計画日から1か月ごとに支給。アルバイト収入は必ず申告。
    7. 就職後:対象者は6か月・12か月の継続勤務で就業成功手当を申請できます。

    🧮 計算例

    18歳未満の子ども1人がいるⅠ類型の対象者:60万+10万=月70万ウォン、6か月で最大420万ウォン(毎月活動した場合)。説明用の例です。

    🔗 公式情報

    📅 最初の1週間プラン

    • 1日目:Work24登録と求職登録
    • 2日目:案内動画
    • 3日目:世帯員・所得の整理
    • 4日目:参加申請
    • 5日目:履歴書を1つ完成
    • 6日目:希望職種の求人を5件保存
    • 7日目:雇用センターからの連絡を確認し書類を準備

    🚫 よくある失敗

    • 求職登録をせずに申請しようとする
    • 世帯員の入力漏れで扶養加算を逃す
    • 計画にない活動だけをして認められない
    • 収入を申告せず、後で返還
    • 正当な理由なく支給停止が3回になると残りの受給権を失うことがある

    ⚠️ 詐欺に注意

    手数料を取って「代行申請」をうたったり、Work24のIDやパスワードを求めたりするのは公式ではありません。申請は無料で、本人がWork24か雇用センターで行います。求人サイトの「口座を貸すだけで高収入」は犯罪に使われるので絶対に応じないでください。

    📚 関連ガイド

    このガイドはここで最後まで無料で読めます。30の稼ぎ方を比較した印刷用PDFが欲しい方はガイドPDF(3.49ドル)をご覧ください。

    最終更新:2026年10月29日。一般情報です。最終的な基準は雇用センターで確認してください。

    📘 買い切りのPDFもあります(英語)
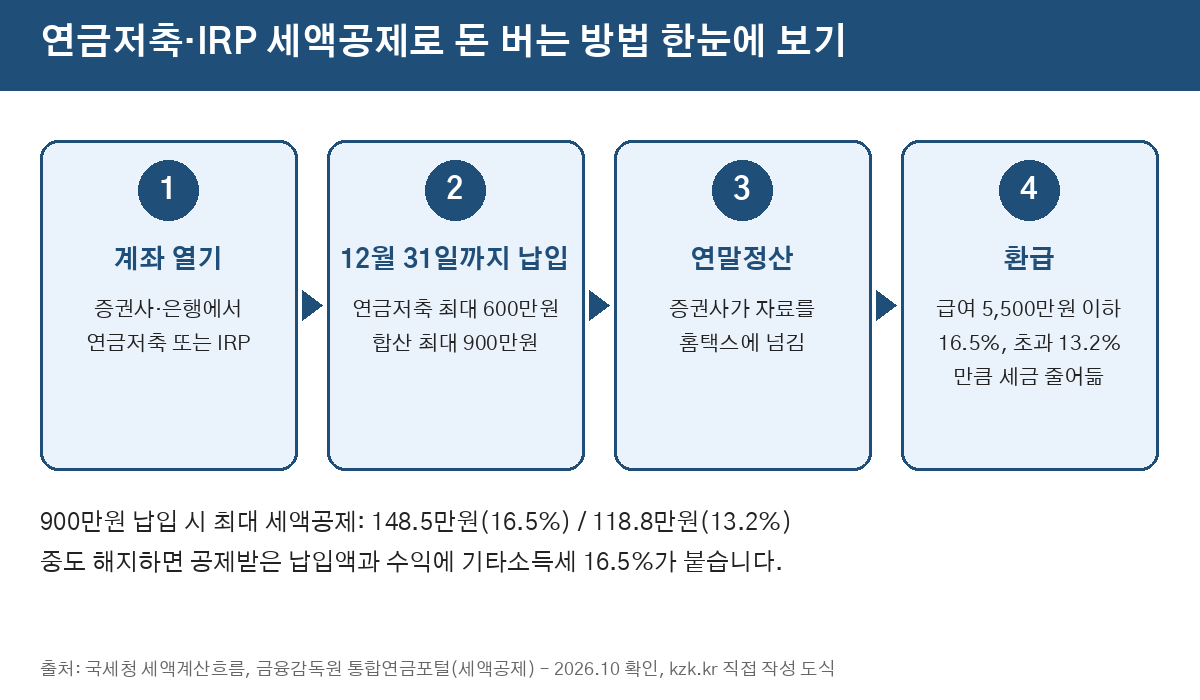
  • 韓国の年金貯蓄・IRP税額控除で稼ぐ方法(12月31日までに確認)

    韓国の年金貯蓄・IRP税額控除で稼ぐ方法(12月31日までに確認)

    🧭 ひと目でわかる:あなたに向いている?

    韓国で所得税を払っている人が年金貯蓄(연금저축)やIRP(個人型退職年金)に入金すると、翌年の年末調整で入金額の13.2%または16.5%が税額控除として戻ってきます。新しい収入ではありませんが、払う税金が減り手元に残るお金が増えます。今年分は2026年12月31日までの入金だけが対象です。

    • 向いている人: 韓国で年末調整を受ける会社員、5月に総合所得税を申告するフリーランス・自営業者で、数年使わない余裕資金がある人
    • 初期費用: ₩0(口座開設はほぼ無料、商品ごとの手数料は別)
    • 最初の収入まで: 2〜5か月:翌年2〜3月の給与(年末調整)または5月の申告時に反映
    • 難易度: やさしい:アプリで口座を開き年末までに入金

    👍 メリット

    • 法律で決まった13.2%・16.5%の税額控除
    • 12月にまとめて入金しても対象
    • お金は老後資金として残り、課税が繰り延べられる

    👎 デメリットと注意点

    • 55歳以降に年金で受け取らないと優遇が消える
    • 中途解約すると控除済み元本と運用益に16.5%のその他所得税
    • 払う税金がほとんどない人は戻るお金もない

    📘 下の完全ガイドの内容: 残り枠の確認、控除率の判定、口座開設、入金の順番、計算例、最初の1週間プラン、よくある失敗。

    💰 いくら戻る?(2026年の制度)

    • 総給与5,500万ウォン以下(給与所得のみ):16.5% → 900万ウォン入金で最大148.5万ウォン(約1,076ドル)
    • 総給与5,500万ウォン超:13.2% → 最大118.8万ウォン(約861ドル)
    • 年金貯蓄単独は600万ウォンまで、IRPと合わせて900万ウォンまで
    • 総合所得がある人は総合所得金額4,500万ウォンが基準

    地方所得税込みの金額で、所得税法第59条の3、国税庁・金融監督院の案内を2026年10月に確認しました。納めた税金以上は戻りません。一般情報であり税務・投資助言ではありません。

    🪜 基本ステップ(要約)

    1. 証券会社・銀行アプリで今年の年金貯蓄・IRP入金額を確認する。
    2. 総給与から控除率(16.5%か13.2%)を確認する。
    3. 口座がなければ年金貯蓄(証券会社)またはIRP(銀行・証券会社)を開く。
    4. 残りの額を12月31日まで、できれば12月中旬までに入金する。
    5. 1月にホームタックスの年末調整簡素化資料に反映されたか確認する。

    ほかの稼ぎ方もまとめて比べたい方はガイドPDF(3.49ドル)で30の方法を比較しています。

    以下の手順は無料です。30の方法の比較と実行プランをまとめたPDFはこちら:

    詳しく見る →

    📘 完全実践ガイド(2026年10月)

    🪜 ステップごとの手順

    1. 今年の入金額を確認: アプリの「年金貯蓄」「IRP」メニューで今年の入金額を見ます。会社がDC型退職年金なら、会社の拠出分は対象外で、自分で追加した分だけが対象です。
    2. 控除率を判定: 前年の源泉徴収票かホームタックスの「年末調整プレビュー」で総給与を確認。5,500万ウォン以下は16.5%、超えると13.2%。フリーランスは総合所得金額4,500万ウォンが基準です。
    3. 税金があるか確認: 源泉徴収票の「決定税額」が減らせる税金の大きさです。小さければ900万ウォン入れても全額は控除されません。
    4. 口座開設(ない場合): 年金貯蓄は証券会社アプリ、IRPは銀行・証券会社アプリで開設(身分証と本人名義の携帯電話)。IRPは給与・事業所得が必要です。手数料は金融監督院の比較サイトで確認しましょう。
    5. 順番に入金: 年金貯蓄600万ウォン → 残り300万ウォンをIRPが一般的。年末は銀行の締め時間があるため12月中旬までが安心です。
    6. 運用商品を選ぶ: 何もしなければ現金のまま。預金・債券ファンド・インデックスETFなどは自己判断で、元本割れの可能性があります。
    7. 年末調整で確認: 翌年1月にホームタックスの簡素化資料に表示されます。会社提出書類の「年金口座」欄を確認し、フリーランスは5月の申告で同じ額を入力します。

    🧮 計算例

    総給与4,000万ウォンで、今年は年金貯蓄に300万ウォンだけ入金した場合:

    • 現在の控除:300万 × 16.5% = 49.5万ウォン
    • 12月に年金貯蓄300万+IRP300万を追加:900万 × 16.5% = 148.5万ウォン
    • 増える還付:99万ウォン(決定税額がそれ以上ある場合)

    説明用の例で、実際の金額は税額やほかの控除で変わります。

    🔗 公式情報とツール

    📅 最初の1週間プラン

    • 1日目:今年の入金額を確認
    • 2日目:総給与と控除率を確認
    • 3日目:前年の決定税額を確認
    • 4日目:必要なら口座開設
    • 5日目:入金額を決める(生活費3〜6か月分は残す)
    • 6日目:入金
    • 7日目:アプリで「税額控除対象入金」になっているか確認

    🚫 よくある失敗

    • 年金貯蓄に900万ウォン全部入れる:年金貯蓄は600万ウォンまで。
    • 決定税額よりずっと多く入れる:納めた税金以上は戻りません。
    • 1月1日に入金:翌年分になります。
    • 急な解約:16.5%の課税で優遇が消えます。法定のやむを得ない事由は低い税率なので、先に金融監督院の案内を確認。
    • IRPから一部だけ引き出そうとする:法定事由以外は原則全額解約です。

    ⚠️ 詐欺に注意

    「年末の特別税額控除」と称して電話やSMSで口座開設を勧め、アプリのインストールや認証番号を求めるのは金融機関ではありません。口座は自分で金融会社の公式アプリから開きましょう。高利回りの保証をうたう勧誘も疑い、不安なら金融監督院(☎1332)へ。

    📚 関連ガイド

    このガイドはここで最後まで無料で読めます。30の稼ぎ方を比較した印刷用PDFが欲しい方はガイドPDF(3.49ドル)をご覧ください。

    最終更新:2026年10月29日。一般情報であり税務・投資助言ではありません。

    📘 買い切りのPDFもあります(英語)
  • 韓国の税金の基礎:3.3%天引き後も申告は必要?

    「税金の基礎 ①」

    ✅ 一目で

    1. はい。繰り返しの追加収入は通常、事業所得であり、毎年5月に申告されます。
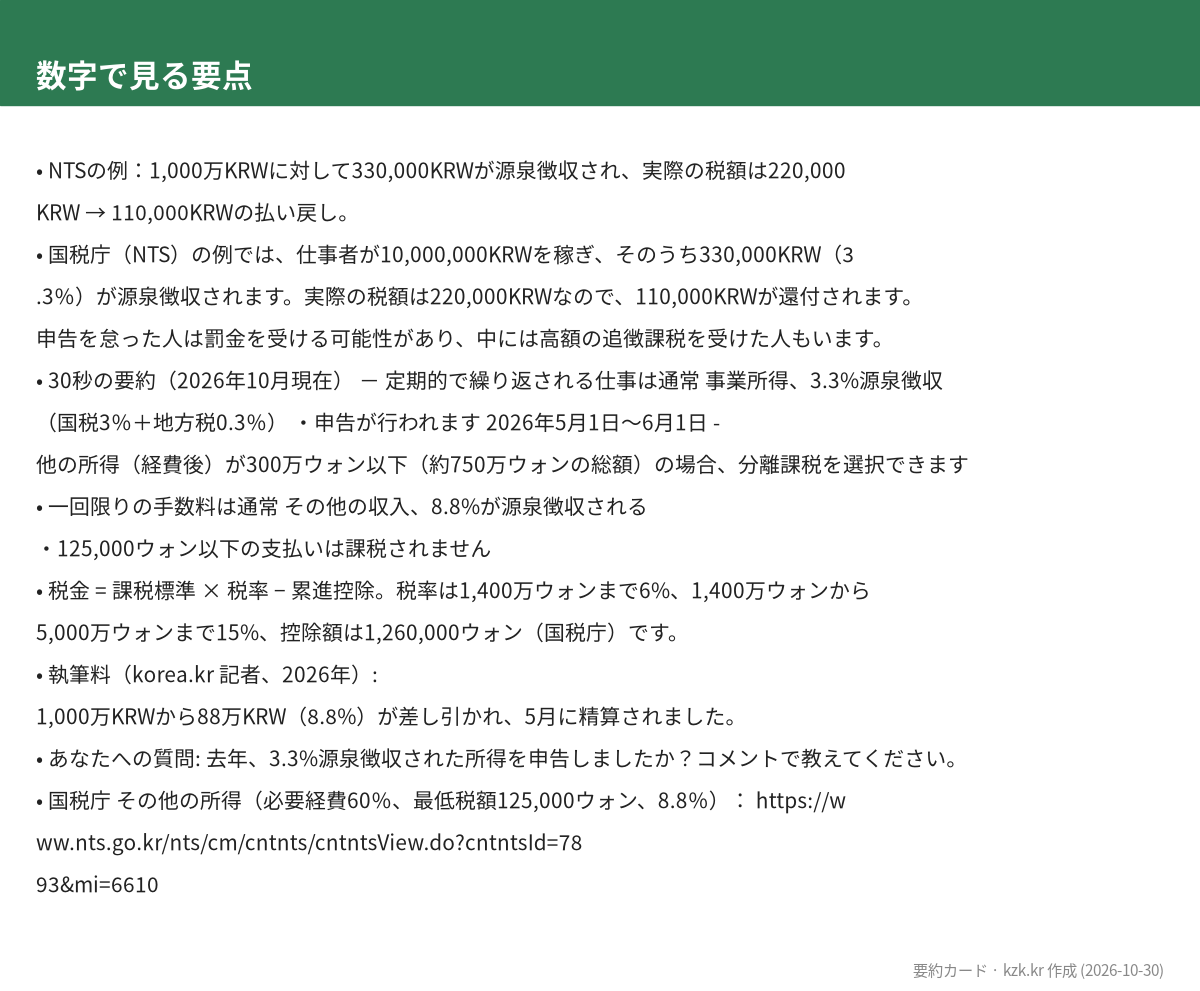
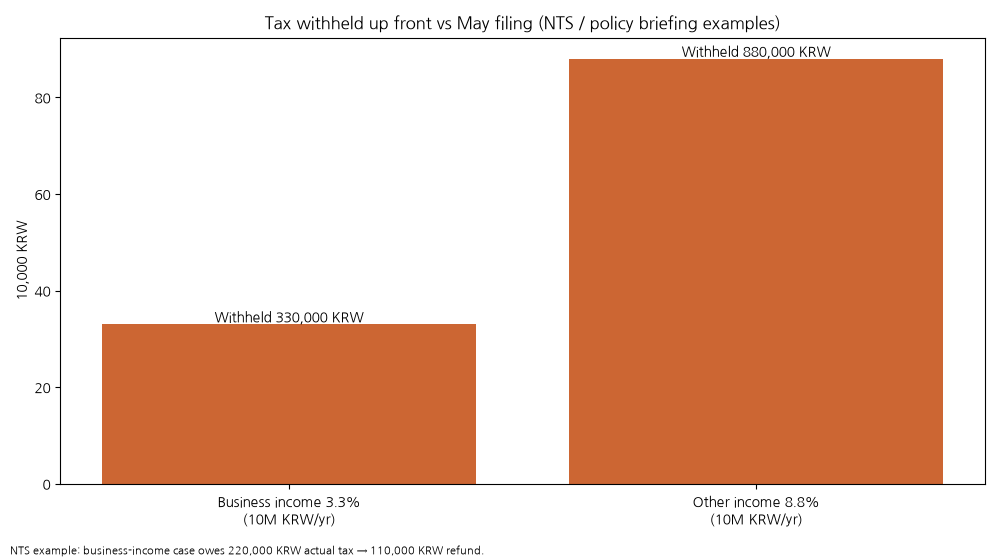
    2. NTSの例:1,000万KRWに対して330,000KRWが源泉徴収され、実際の税額は220,000KRW → 110,000KRWの払い戻し。
    3. 「その他の所得」の3百万ウォン未満の一時所得(8.8%)は、分離して課税することができます。

    📢 広告の開示: この投稿には kzk.kr で販売されている商品のリンクが1つあります。他のアフィリエイトリンクはありません。
    🗓 参照日 2026-10-30 · 13 の公開情報源を確認

    ✍️ 著者:kzk.kr 研究チーム。私たちは公的データ、ニュース、レポートを収集し、自分たちで計算を行います。これは研究であり、個人的な体験談ではありません。

    国税庁(NTS)の例では、仕事者が10,000,000KRWを稼ぎ、そのうち330,000KRW(3.3%)が源泉徴収されます。実際の税額は220,000KRWなので、110,000KRWが還付されます。申告を怠った人は罰金を受ける可能性があり、中には高額の追徴課税を受けた人もいます。

    30秒の要約(2026年10月現在)- 定期的で繰り返される仕事は通常事業所得、3.3%源泉徴収(国税3%+地方税0.3%)
    ・申告が行われます2026年5月1日~6月1日– 他の所得(経費後)が300万ウォン以下(約750万ウォンの総額)の場合、分離課税を選択できます

    • 一回限りの手数料は通常その他の収入、8.8%が源泉徴収される・125,000ウォン以下の支払いは課税されません
    • 申請し忘れた還付を請求できます最大5年間– これは税務アドバイスではありません。Hometaxや税務署でご確認ください。

    内容

    1. どの所得タイプですか? 2. 実際の数字 3. 3つのケース 4. カレンダー 5. 上位5つの間違い 6. よくある質問 7. 次の3つの記事

    1. あなたの収入タイプはどれですか?

    1. あなたの収入タイプはどれですか?
    数字で見る要点
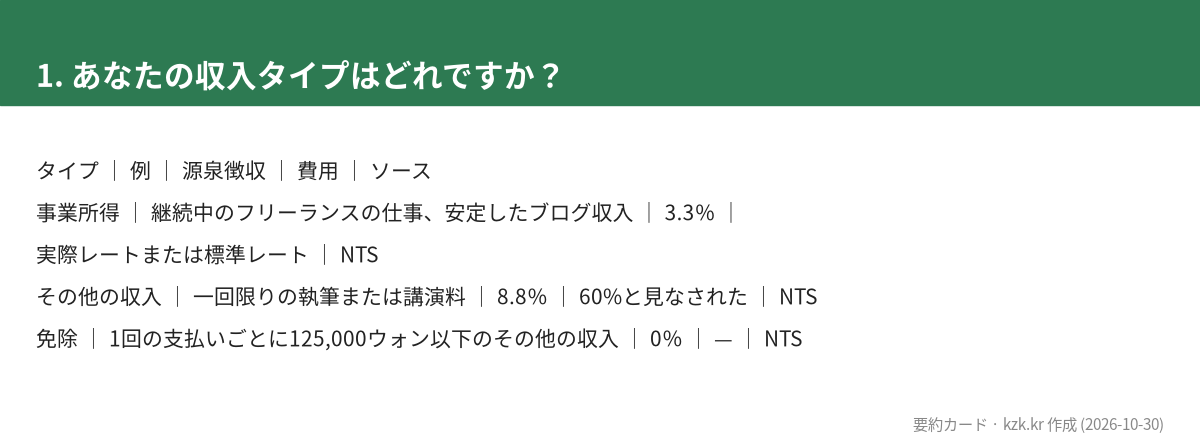
    タイプ 例 源泉徴収 費用 ソース
    事業所得 継続中のフリーランスの仕事、安定したブログ収入 3.3% 実際レートまたは標準レート NTS
    その他の収入 一回限りの執筆または講演料 8.8% 60%と見なされた NTS
    免除 1回の支払いごとに125,000ウォン以下のその他の収入 0% — NTS

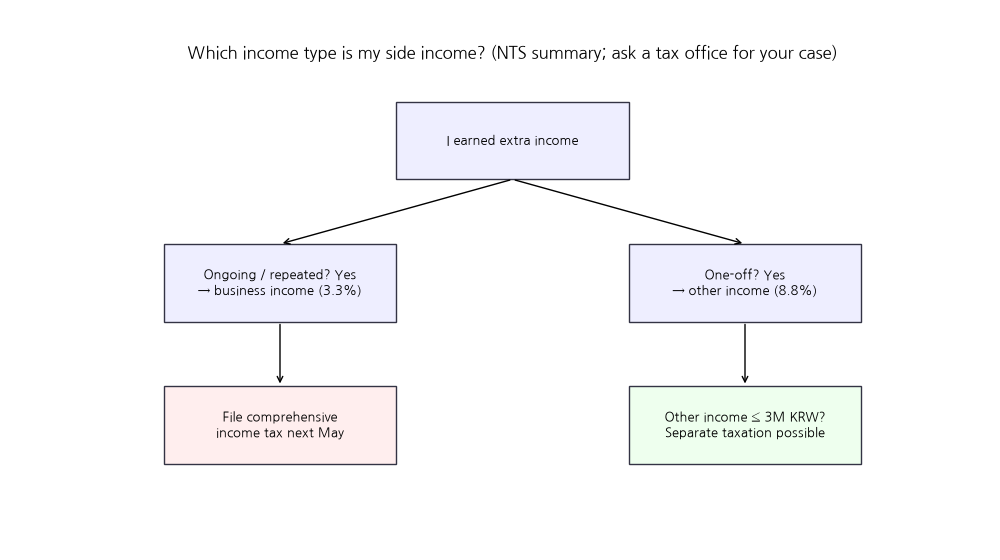
    Decision flow (Korean labels)
    意思決定フロー(チャートのラベルは韓国語)

    2. 1000万ウォンの税引後はいくらですか?

    2. 1000万ウォンの税引後はいくらですか?

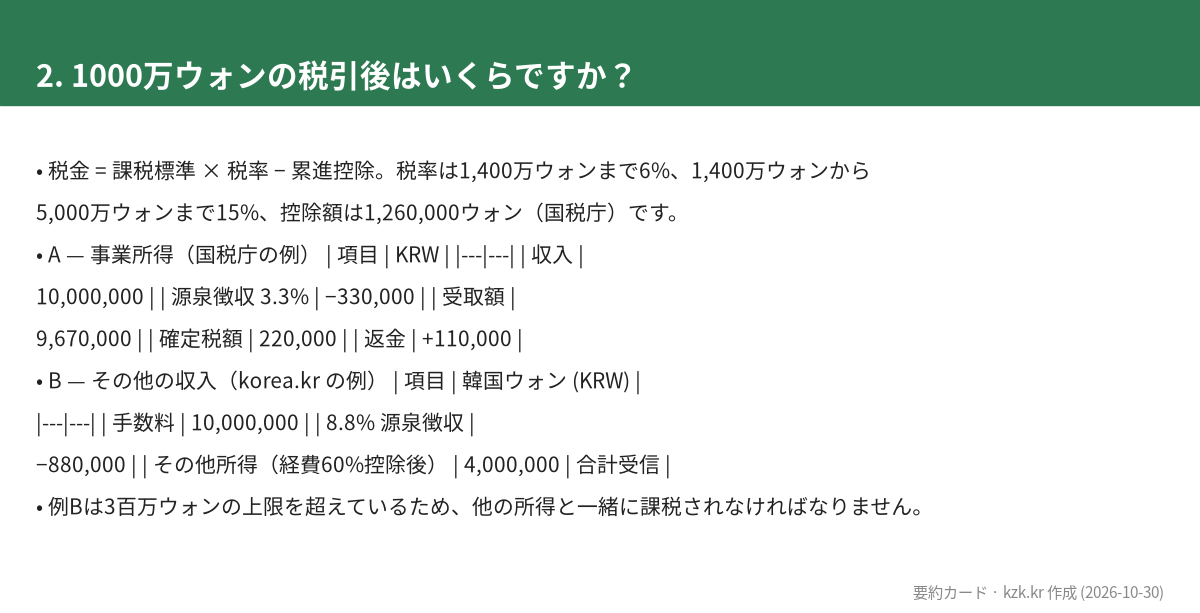
    税金 = 課税標準 × 税率 − 累進控除。税率は1,400万ウォンまで6%、1,400万ウォンから5,000万ウォンまで15%、控除額は1,260,000ウォン(国税庁)です。

    A — 事業所得(国税庁の例)| 項目 | KRW |
    |—|—|
    | 収入 | 10,000,000 |
    | 源泉徴収 3.3% | −330,000 |
    | 受取額 | 9,670,000 |
    | 確定税額 | 220,000 |
    | 返金 | +110,000 |総計(純額)|9,780,000|

    B — その他の収入(korea.kr の例)| 項目 | 韓国ウォン (KRW) |
    |—|—|
    | 手数料 | 10,000,000 |
    | 8.8% 源泉徴収 | −880,000 |
    | その他所得(経費60%控除後) | 4,000,000 |合計受信|9,120,000| 5月の精算 | 他の収入による [確認] |

    例Bは3百万ウォンの上限を超えているため、他の所得と一緒に課税されなければなりません。

    Withholding vs final tax
    源泉徴収税 vs 確定税

    3. 3つの実際の事例で何が起こったのですか?

    3. 3つの実際の事例で何が起こったのですか?
    1. NTSの例:収入1000万KRW、33万徴収、22万実際の税金、11万返金。
    2. 執筆料(korea.kr 記者、2026年):1,000万KRWから88万KRW(8.8%)が差し引かれ、5月に精算されました。
    3. 失敗:監査されたユーチューバー(エコノミスト、2025年7月):2019年から2024年までに67人のユーチューバーが合計236億ウォン課税され、1人あたり約3億5千万ウォンでした。2024年だけで、21人が合計89億ウォン課税されました。寄付は課税対象所得としてカウントされます。

    4. ステップごとに、どのように始めますか?

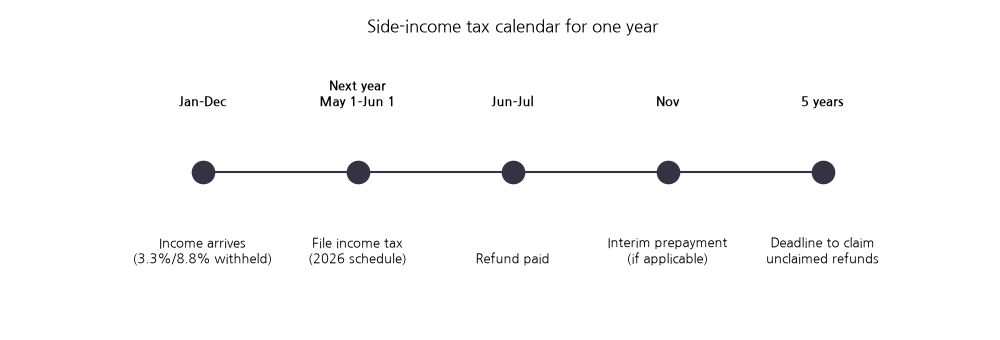
    Tax calendar (Korean labels)
    税カレンダー (グラフのラベルは韓国語です)

    | いつ | タスク | 費用 | 時間 |
    |—|—|—|—|
    | 毎月 | 預金および源泉徴収票の記録 | 0 | 30分 |
    | 4月下旬 | ホームタックスで支払明細を確認 | 0 | 1時間 |
    | 5月1日 – 6月1日 | 自身で事前入力済みの申告書を提出(手数料なし) | 0 | 1〜2時間 |
    | 6月〜7月 | 返金が到着 | 0 | — |

    5. どの5つの間違いが最も大きな損失を招くか?

    5. どの5つの間違いが最も大きな損失を招くか?

    源泉徴収を思い込むことは終わったと考えること、収入の種類を混同すること、定期収入や寄付を省くこと、領収書を保持しないこと、払い戻しアプリの見積もりを信頼すること(Sisa Journalの報告書はアプリ手数料や後の返還をカバーします)。申告しない場合の罰則は通常20%で、詐欺の場合は40%です(国税に関する基本法第47条の2)[出典:韓国法情報センター、施行日 2026-10-02;NTS 罰金・税金ページ、確認日 2026-10-30。

    6. よくある質問

    1. 給与所得者は申告しますか?はい、もし彼らがしきい値を超える事業所得やその他の所得を持っている場合は。
    2. 返金は保証されていますか?いいえ。合算所得によって税率が上がることがあります。
    3. 3M KRWルールとは何ですか?これは経費後の金額、約7.5百万ウォンの総額に適用されます。
    4. 返金を受け取り損ねましたか?それは5年以内に請求することができます。
    5. 事業登録ですか?継続的に活動しているクリエイターは通常それが必要です。税務署に問い合わせてください。

    👉 次を読む(別のトピック): AdPostの収入と8.8%の源泉徴収

    ☑️ 始める前のチェックリスト

    • ☐ 私の収入が事業収入かその他の収入かを知っています
    • ☐ 私はHometaxで支払い明細を確認しました
    • ☐ 私は5月1日から6月1日までの提出期間をカレンダーに入れました

    💬 あなたへの質問: 去年、3.3%源泉徴収された所得を申告しましたか?コメントで教えてください。

    ※ 税金はあなたの状況によります。これは税務アドバイスではありません。必ずNTS(126)または税理士に確認してください。

    7. 次に読むべき3つの記事

    1. 11月の中間所得税の前払い
    2. 年末調整の請求
    3. フリーランスライティング:報酬を得る方法

    最終更新日:2026年10月30日。これは公開情報の要約であり、税務アドバイスではありません。

    情報源(2026-10-30確認済み)

    情報源(2026-10-30確認済み)
    始める前のチェックリスト
お金を稼ぐ方法
ホーム画面に追加